Orange, Vodafone, Deutsche Telekom et Telefónica s’allient face à Starlink
Temps de lecture estimé : environ 11 min
1. Une initiative commune annoncée le 19 octobre 2026
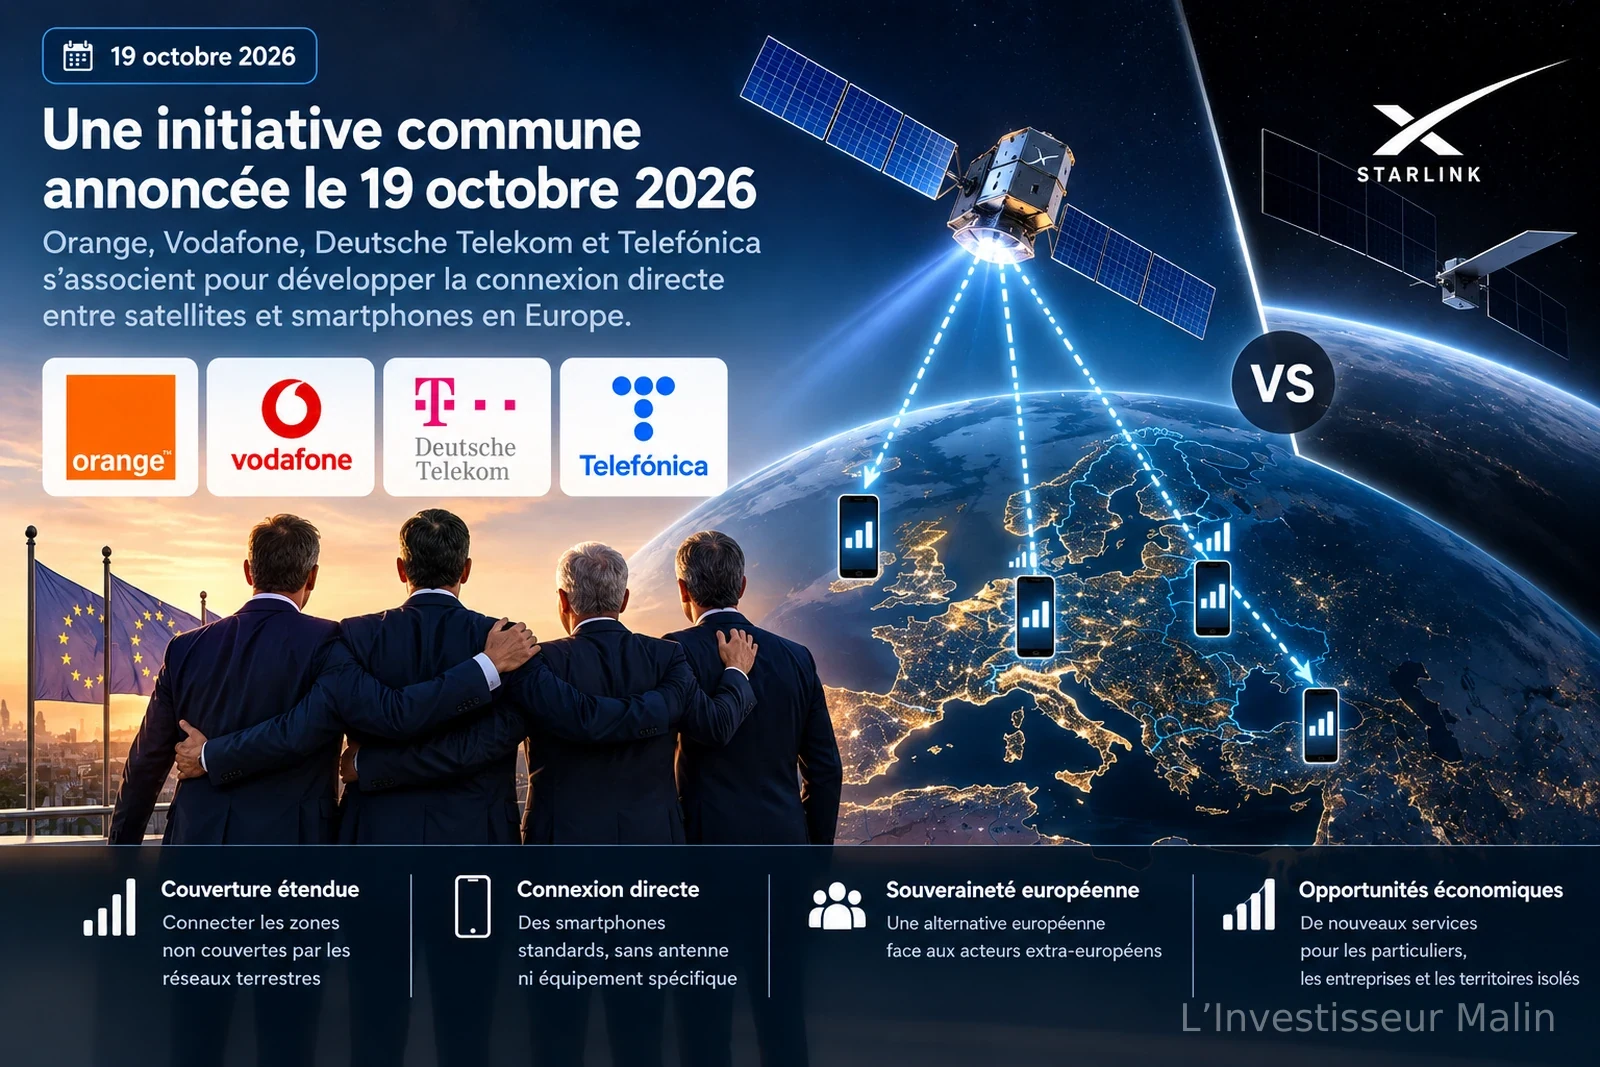
Leur objectif déclaré est de faciliter le développement de la connectivité directe entre satellites et téléphones mobiles, appelée Direct-to-Device (D2D).
Les quatre entreprises souhaitent notamment :
Améliorer la couverture mobile dans les zones insuffisamment desservies.
Renforcer la résilience des réseaux de communication.
Protéger les communications critiques.
Favoriser le développement d'une infrastructure satellitaire européenne.
Permettre à d'autres opérateurs mobiles d'accéder aux futurs services dans des conditions ouvertes et non discriminatoires.
Le projet reste à un stade préliminaire. Aucune attribution de fréquences, sélection définitive de partenaire satellitaire ou date de lancement commercial n'a été annoncée.
2. Comment fonctionne la connexion directe par satellite ?
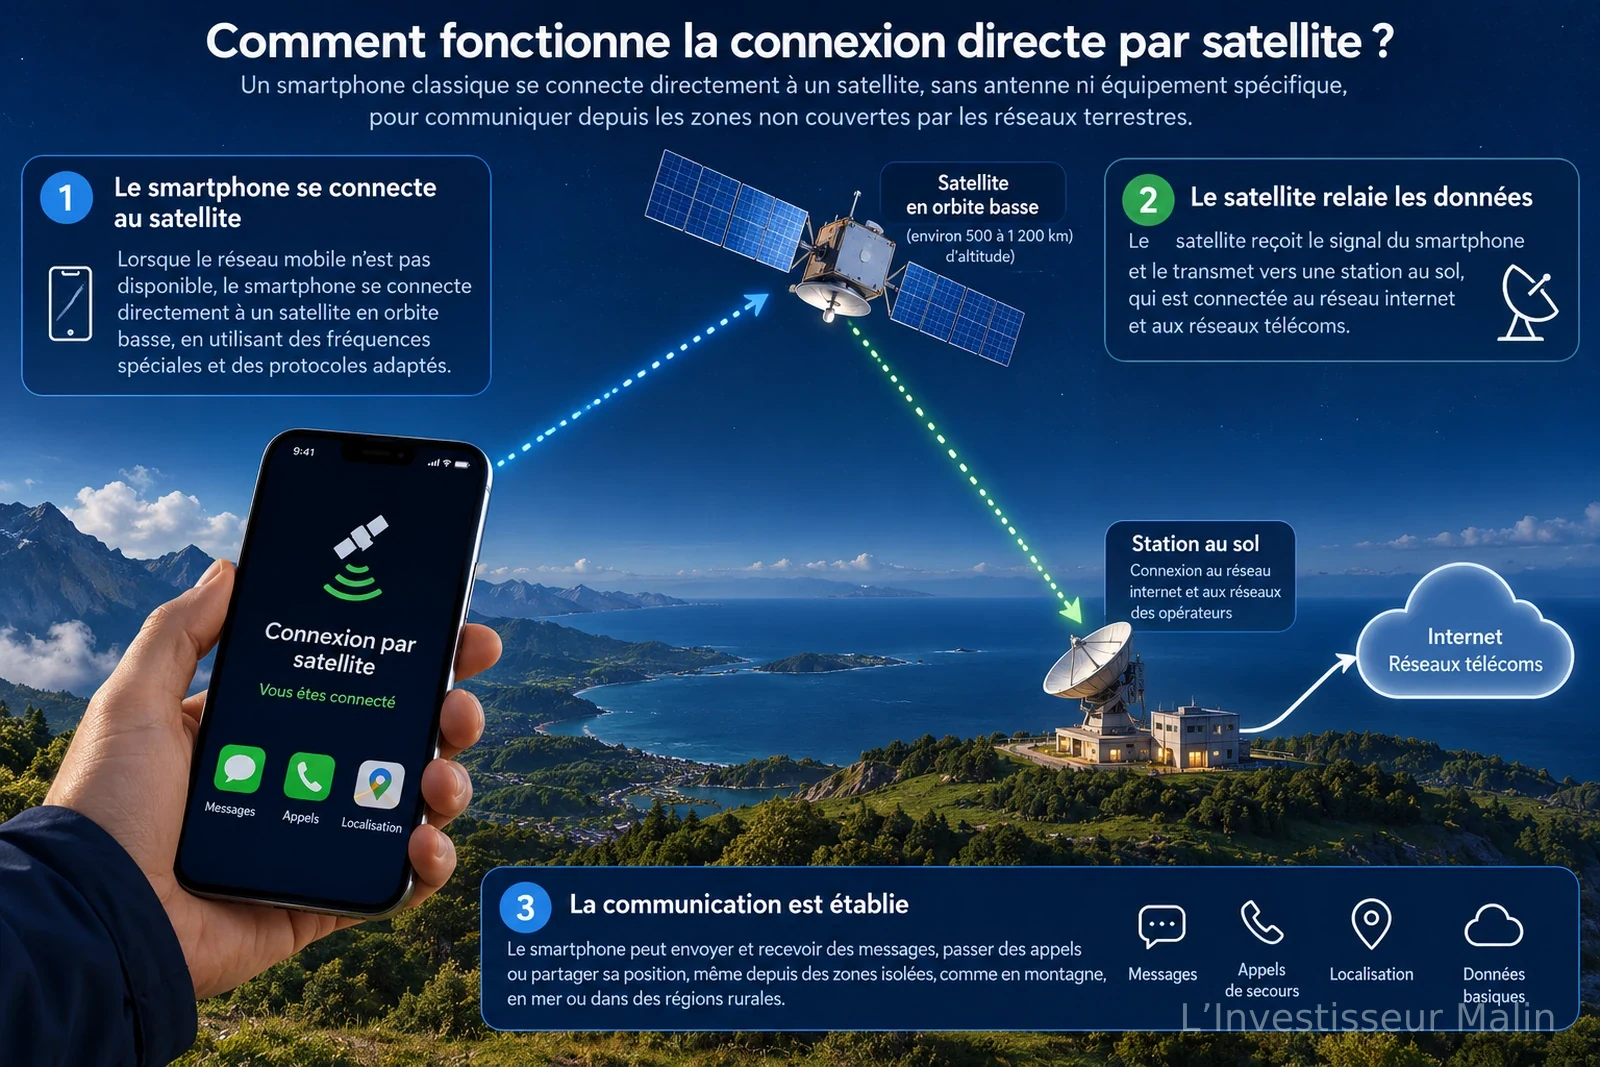
Traditionnellement, un smartphone communique avec une antenne-relais terrestre. Cette antenne est reliée au réseau de l'opérateur, qui assure ensuite l'acheminement des communications.
Le Direct-to-Device introduit une possibilité supplémentaire : dans certaines conditions, un téléphone compatible peut établir une liaison radio directement avec un satellite.
Le satellite transmet ensuite les communications vers des infrastructures terrestres connectées aux réseaux des opérateurs.
Cette technologie pourrait notamment être utilisée pour les messages d'urgence, la transmission de données, certains appels vocaux ou des services professionnels dans les régions isolées.
Ses performances dépendent toutefois de plusieurs facteurs : les fréquences utilisées, la capacité des satellites, la compatibilité des terminaux, les conditions de réception et les autorisations réglementaires.
Le Direct-to-Device ne constitue donc pas un remplacement général de la 4G ou de la 5G. Il s'agit avant tout d'une technologie complémentaire, particulièrement intéressante lorsque les réseaux terrestres ne sont pas disponibles.
3. Pourquoi Starlink occupe une place centrale dans ce dossier
Starlink, développé par SpaceX, est devenu l'un des principaux acteurs mondiaux de la connectivité par satellite en orbite basse.
Son infrastructure repose sur une constellation de satellites évoluant à des altitudes bien inférieures à celles des satellites géostationnaires traditionnels.
Cette architecture permet notamment de réduire la latence des communications.
SpaceX dispose également de ses propres lanceurs, ce qui lui confère une capacité importante de déploiement et de renouvellement de ses satellites.
L'entreprise développe parallèlement des services de connectivité directe aux téléphones mobiles.
Cette évolution fait apparaître un nouvel enjeu concurrentiel : les opérateurs de télécommunications pourraient avoir besoin d'accéder à des infrastructures satellitaires exploitées par des entreprises extérieures à leur secteur traditionnel.
La maîtrise des fréquences, des réseaux terrestres et des relations commerciales avec les abonnés devient donc stratégique.
Il faut cependant distinguer deux éléments : Starlink constitue un concurrent potentiel important, mais le communiqué commun des quatre opérateurs ne présente pas explicitement leur initiative comme un projet destiné à exclure SpaceX du marché européen.
4. Les fréquences européennes au cœur des discussions
L'accès aux fréquences radio est indispensable pour exploiter des services de télécommunications satellitaires.
Ces fréquences sont attribuées dans le cadre de procédures réglementaires, notamment pour éviter les interférences et organiser leur utilisation entre différents opérateurs.
En Europe, la bande autour de 2 GHz utilisée pour les services mobiles par satellite fait l'objet d'une attention particulière.
Certaines autorisations historiques arrivent à échéance en mai 2027, ouvrant la voie à une nouvelle organisation de leur attribution.
Ce calendrier explique en partie le rapprochement annoncé par les quatre groupes.
Le résultat de cette procédure pourrait déterminer quels acteurs disposeront des droits nécessaires pour développer certains services satellitaires mobiles en Europe.
Il ne garantit cependant pas à lui seul le succès d'un projet : les entreprises devront également disposer des infrastructures, des partenaires et des moyens financiers nécessaires.
5. Un modèle reposant sur les infrastructures terrestres et un partenaire spatial
Un élément important distingue cette initiative d'un projet classique de constellation satellitaire.
Les quatre opérateurs ne prévoient pas d'investir directement dans la construction d'une nouvelle constellation.
Selon leur communiqué, ils souhaitent plutôt développer des infrastructures terrestres essentielles en Europe et y installer des fonctions critiques de coordination et de supervision.
La partie spatiale serait fournie par un partenaire satellitaire, qui reste à sélectionner.
Cette organisation permettrait de combiner l'expertise des opérateurs dans les réseaux mobiles avec les compétences d'une entreprise spécialisée dans les technologies spatiales.
Elle pourrait également limiter la duplication de certaines infrastructures.
Les modalités financières, la répartition des responsabilités et le montant des investissements nécessaires n'ont toutefois pas été précisés.
Autre point important : cette lettre d'intention ne remet pas en cause les partenariats satellitaires existants des opérateurs concernés.
6. Quels acteurs industriels sont concernés ?
Orange, Vodafone, Deutsche Telekom et Telefónica
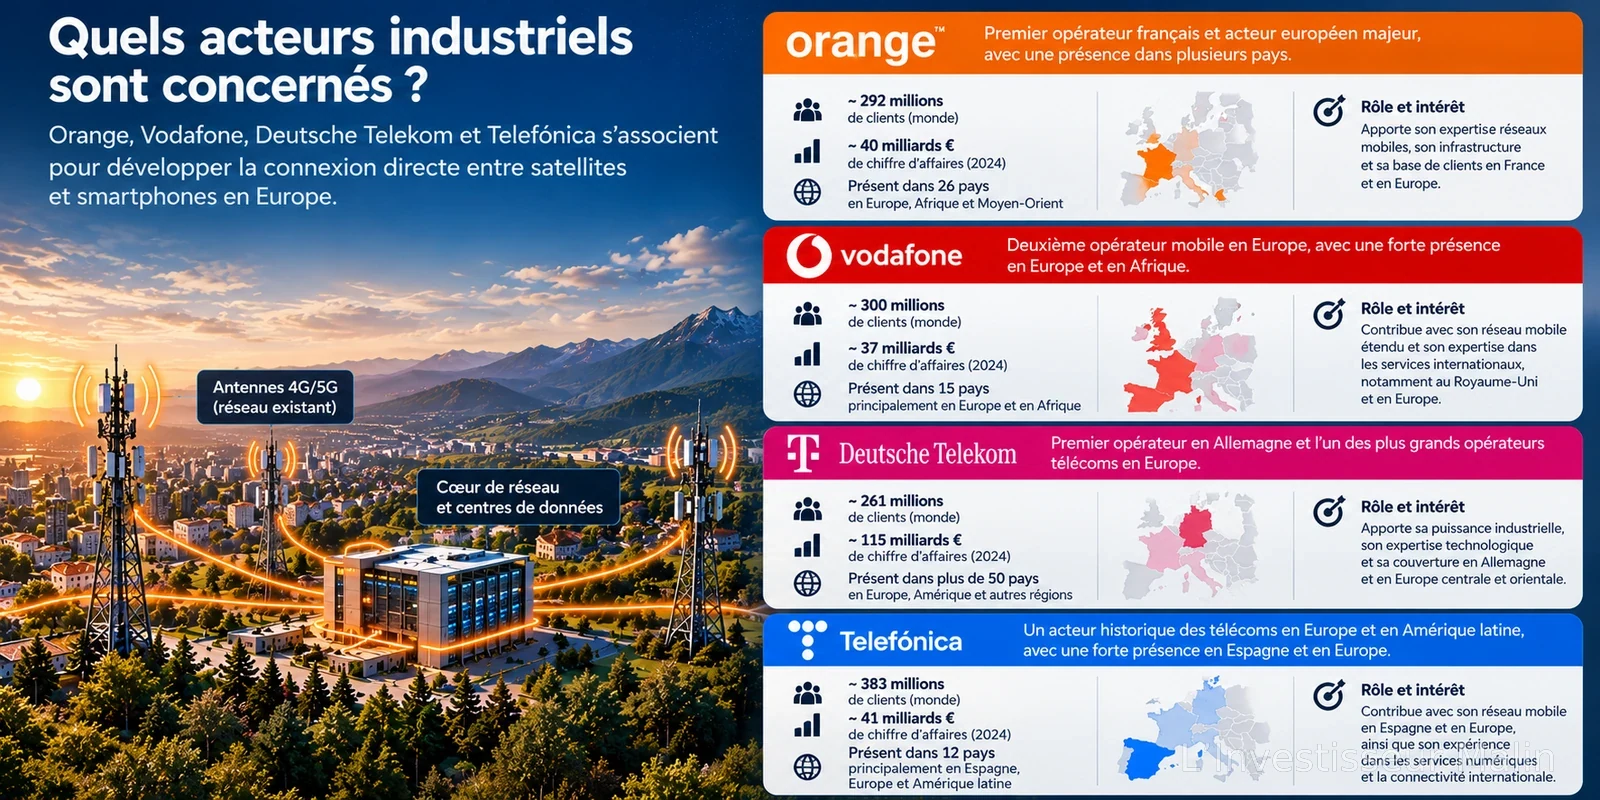
Les quatre groupes disposent de réseaux terrestres, d'importantes bases de clients et d'une expérience opérationnelle dans les télécommunications.
Leur participation pourrait faciliter l'intégration de services satellitaires aux offres mobiles existantes.
Les bénéfices commerciaux potentiels comprennent l'amélioration de la couverture, le développement de services destinés aux professionnels et la différenciation des forfaits.
À ce stade, aucun effet financier précis n'a été chiffré.
SpaceX et Starlink
SpaceX possède une infrastructure satellitaire déjà largement déployée ainsi que des capacités industrielles importantes.
La concurrence future dépendra notamment de l'accès aux fréquences, des performances techniques, des coûts et des accords conclus avec les opérateurs mobiles.
AST SpaceMobile
AST SpaceMobile développe des technologies de communication directe entre satellites et smartphones.
L'entreprise entretient déjà des relations avec plusieurs opérateurs, dont Vodafone.
Elle fait partie des acteurs industriels susceptibles de jouer un rôle dans le développement mondial du Direct-to-Device.
Cela ne signifie pas qu'elle a été sélectionnée dans le cadre de la nouvelle initiative européenne.
Eutelsat
Eutelsat, notamment à travers OneWeb, est un acteur majeur des communications satellitaires européennes.
Ses infrastructures et son positionnement européen peuvent présenter un intérêt dans le contexte du développement de nouvelles capacités spatiales.
Cependant, la connectivité destinée aux terminaux satellitaires spécialisés et celle destinée directement aux smartphones répondent à des contraintes techniques différentes.
Aucune sélection d'Eutelsat comme partenaire du projet n'a été annoncée.
7. Quels bénéfices pour les consommateurs ?
La connectivité directe par satellite pourrait contribuer à améliorer la disponibilité des communications dans plusieurs situations.
Dans les zones rurales et montagneuses, elle pourrait compléter une couverture mobile parfois insuffisante.
En mer ou dans certaines régions isolées, elle pourrait fournir un moyen supplémentaire de communication.
Lors de catastrophes naturelles, elle pourrait également contribuer à maintenir certains services lorsque les infrastructures terrestres sont endommagées.
Mais les performances réelles dépendront des technologies retenues.
La couverture satellitaire ne garantit pas nécessairement un accès permanent à tous les services mobiles, avec les mêmes débits et la même qualité qu'un réseau terrestre.
Les conditions commerciales restent également inconnues : rien ne permet encore d'affirmer si ces services seront inclus dans les forfaits existants ou proposés sous forme d'options payantes.
8. Quels enjeux économiques pour les opérateurs ?
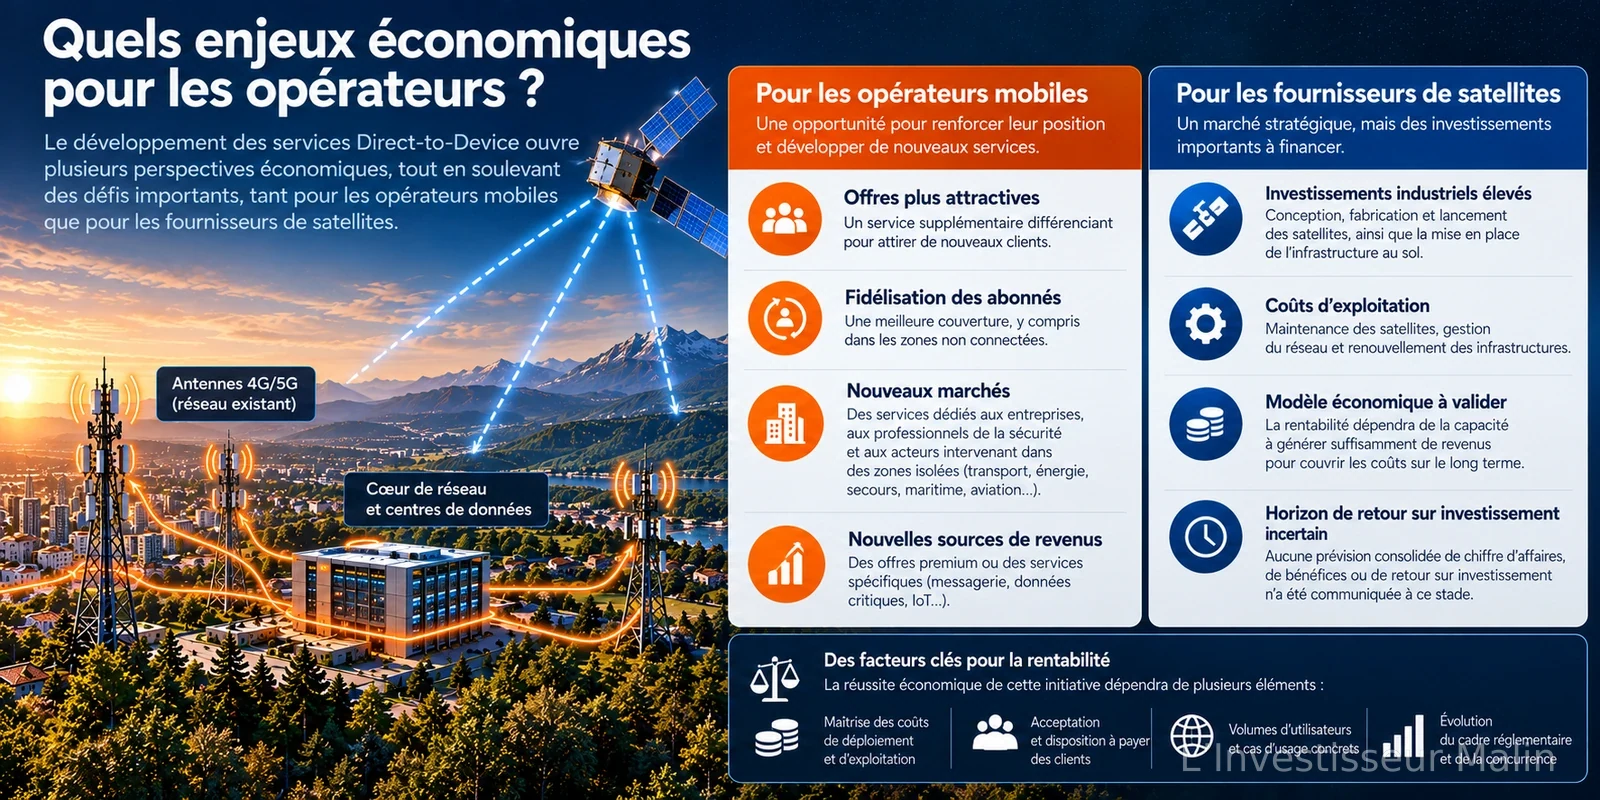
Le développement des services Direct-to-Device ouvre plusieurs perspectives économiques.
Pour les opérateurs mobiles, cette technologie pourrait renforcer l'attractivité des offres commerciales et améliorer la fidélisation des abonnés.
Elle pourrait également permettre de commercialiser des services spécifiques aux entreprises, aux professionnels de la sécurité ou aux acteurs intervenant dans des zones isolées.
Cependant, la rentabilité dépendra de plusieurs paramètres.
Les coûts de déploiement et d'exploitation devront être maîtrisés. Les opérateurs devront également déterminer si les clients sont disposés à payer pour cette connectivité supplémentaire.
Pour les fournisseurs de satellites, les investissements industriels nécessaires peuvent être considérables.
Le modèle économique devra donc permettre de financer non seulement le lancement initial des infrastructures, mais aussi leur exploitation et leur renouvellement.
À ce stade, aucune prévision consolidée de chiffre d'affaires, de bénéfices ou de retour sur investissement n'a été communiquée pour cette initiative.
9. La souveraineté européenne comme objectif déclaré
Dans leur communiqué, les quatre opérateurs associent explicitement leur initiative aux objectifs européens de souveraineté, de sécurité et de résilience des infrastructures critiques.
L'enjeu consiste notamment à conserver en Europe certaines fonctions de gouvernance, de coordination et de supervision.
Cette approche s'inscrit dans un contexte de développement rapide des infrastructures satellitaires mondiales.
Les communications spatiales sont devenues un domaine important pour les entreprises, les administrations, les services publics et les systèmes de communication d'urgence.
La capacité à disposer de plusieurs fournisseurs et de solutions interopérables peut contribuer à réduire certaines dépendances technologiques.
Toutefois, le degré réel d'autonomie européenne dépendra du partenaire spatial retenu, des technologies utilisées et des accords de gouvernance.
10. Les prochaines étapes à surveiller
Plusieurs décisions seront nécessaires avant qu'un service commercial puisse éventuellement être proposé dans le cadre de cette initiative.
La première concerne la procédure européenne d'attribution des fréquences.
Les opérateurs devront ensuite confirmer leur éventuelle candidature commune et préciser les modalités de leur coopération.
Le choix du partenaire satellitaire constituera une autre étape importante.
Viendront ensuite les questions techniques, réglementaires et financières liées au déploiement des infrastructures terrestres et à leur interconnexion avec les satellites.
Enfin, les premiers accords commerciaux permettront de mieux comprendre les services réellement proposés aux utilisateurs et leur modèle tarifaire.
Aucun calendrier commercial définitif n'a été annoncé.
Conclusion : une nouvelle étape pour les télécommunications européennes
L'initiative annoncée le 19 octobre 2026 par Orange, Vodafone, Deutsche Telekom et Telefónica illustre l'importance croissante des communications satellitaires dans l'évolution des réseaux mobiles.
Elle intervient dans un secteur où les frontières entre opérateurs terrestres et fournisseurs de connectivité spatiale deviennent progressivement moins nettes.
Le développement du Direct-to-Device pourrait améliorer la couverture des territoires, renforcer certains services de communication et ouvrir de nouveaux marchés.
Mais le projet européen reste à construire.
À ce jour, les quatre entreprises ont annoncé une intention de coopération, et non le lancement d'un réseau satellitaire opérationnel.
Les prochaines décisions concernant les fréquences, les partenaires industriels et les investissements permettront de mesurer la portée réelle de cette initiative.
Pour les investisseurs comme pour les consommateurs, ce dossier constitue donc un développement à suivre dans les prochaines années.
Mon regard d'investisseur : identifier les entreprises qui domineront durablement, pas simplement, celles qui innovent
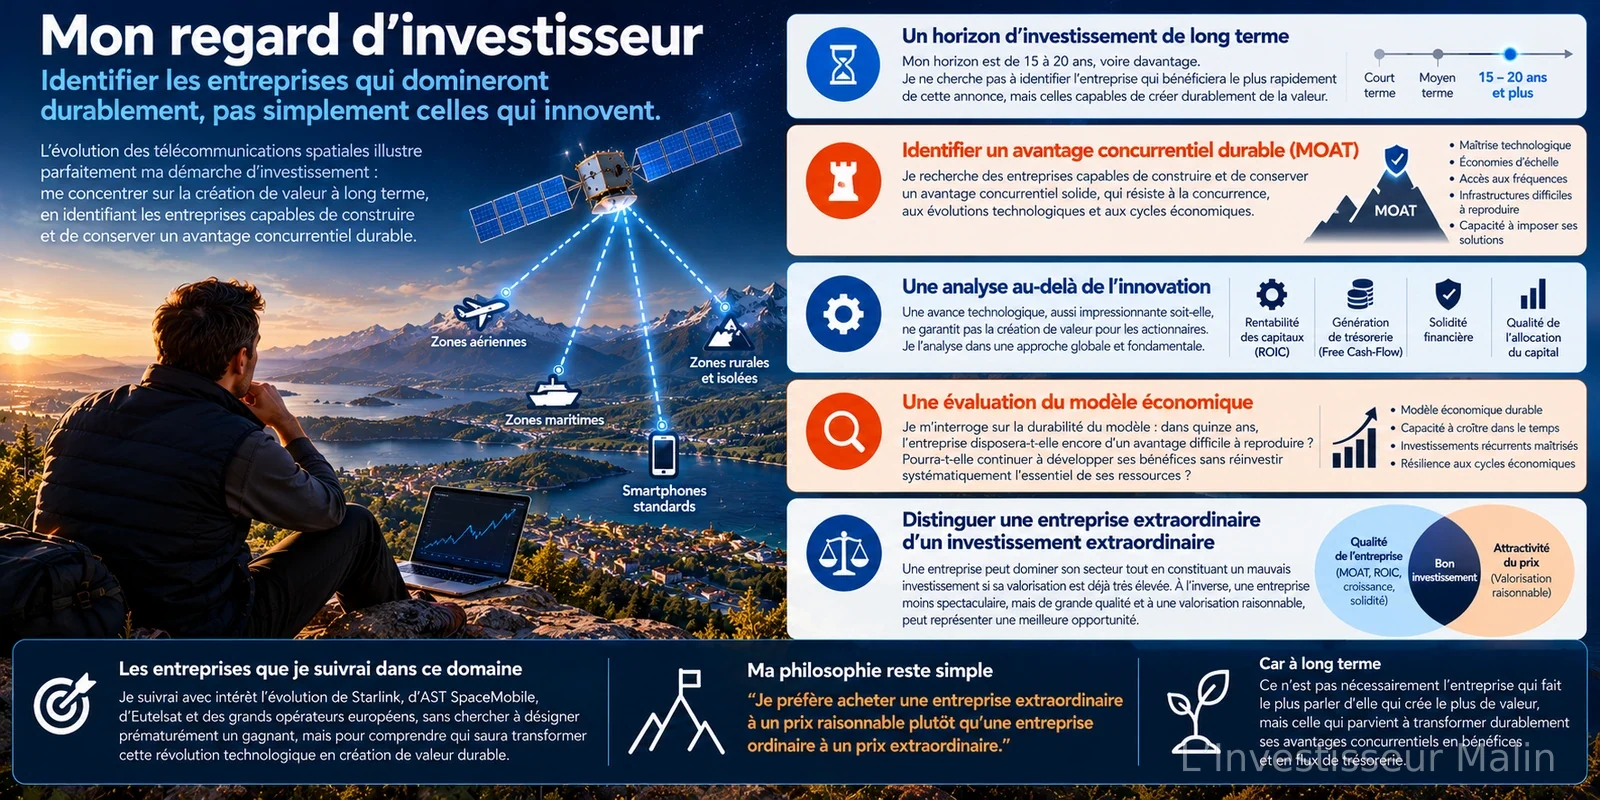
Cette évolution des télécommunications spatiales illustre parfaitement ce que je recherche lorsque j'investis en Bourse.
Mon horizon d'investissement se situe entre 15 et 20 ans, voire davantage. Je ne cherche donc pas nécessairement à identifier l'entreprise qui bénéficiera le plus rapidement de cette annonce, ni celle dont le cours pourrait progresser le plus fortement dans les prochains mois.
Je cherche avant tout à identifier les entreprises capables de construire et de conserver un avantage concurrentiel exceptionnel, un MOAT, suffisamment solide pour résister à la concurrence, aux évolutions technologiques et aux cycles économiques.
Dans le domaine des communications satellitaires, plusieurs éléments retiennent particulièrement mon attention : la maîtrise technologique, les économies d'échelle, les coûts de développement, l'accès aux fréquences réglementées, les infrastructures difficiles à reproduire et la capacité à imposer durablement ses solutions.
À ce titre, SpaceX illustre une caractéristique intéressante : la maîtrise simultanée des lanceurs, des satellites et de leur déploiement. Cette intégration verticale constitue potentiellement un avantage concurrentiel considérable.
Mais un avantage technologique, aussi impressionnant soit-il, ne garantit pas à lui seul une création de valeur durable pour les actionnaires.
C'est pourquoi j'accorde une importance particulière à la rentabilité des capitaux investis (ROIC), à la capacité de génération de trésorerie (free cash-flow), à la solidité financière et à la qualité de l'allocation du capital.
Je m'interroge également sur la durabilité du modèle économique : dans quinze ans, l'entreprise disposera-t-elle encore d'un avantage difficile à reproduire ? Pourra-t-elle continuer à développer ses bénéfices sans devoir réinvestir systématiquement l'essentiel de ses ressources ?
Et surtout, je distingue toujours une entreprise extraordinaire d'un investissement extraordinaire.
Une entreprise peut dominer technologiquement son secteur tout en constituant un mauvais investissement si sa valorisation intègre déjà des perspectives de croissance excessivement optimistes.
À l'inverse, une entreprise moins spectaculaire, mais bénéficiant d'un MOAT durable, d'une excellente rentabilité et d'une valorisation raisonnable, peut représenter une opportunité bien plus intéressante à long terme.
Dans ce dossier, je suivrai donc avec intérêt l'évolution de Starlink, d'AST SpaceMobile, d'Eutelsat et des grands opérateurs européens. Sans chercher à désigner prématurément un gagnant, je souhaite comprendre quelles entreprises réussiront à transformer cette révolution technologique en avantages concurrentiels durables et en création de valeur.
Ma philosophie reste simple : je préfère acheter une entreprise extraordinaire à un prix raisonnable plutôt qu'une entreprise ordinaire à un prix extraordinaire.
Et surtout, je préfère investir dans une entreprise dont je peux raisonnablement envisager la solidité dans vingt ans, plutôt que de parier uniquement sur la prochaine révolution technologique.
Car à long terme, ce n'est pas nécessairement l'entreprise qui fait le plus parler d'elle qui crée le plus de valeur, mais celle qui parvient à transformer durablement ses avantages concurrentiels en bénéfices et en flux de trésorerie.
Sources et références
Orange — Communiqué officiel du 19 octobre 2026
Deutsche Telekom — Communiqué du 19 octobre 2026
Reuters — European telecom groups mull bid for mobile satellite spectrum
Telefónica — Communiqué officiel du 19 octobre 2026
Article informatif, fondé sur les annonces publiques disponibles au 20 octobre 2026. Les perspectives évoquées ne constituent pas des prévisions financières ni des recommandations d'investissement.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…