Comment je sélectionne mes entreprises ?
Temps de lecture estimé : environ 16 min
Comment je sélectionne mes actions : ma méthode d'analyse en 10 critères
Pourquoi certaines entreprises trouvent-elles leur place dans mon portefeuille alors que d'autres restent sur ma liste de surveillance ? Voici la méthode que j'utilise pour analyser les entreprises, comparer leur qualité et déterminer si leur valorisation me paraît attractive.
Avant d'investir, je cherche à comprendre
Lorsque je m'intéresse à une entreprise cotée en Bourse, je ne commence pas par regarder si son action a perdu 20 %, si elle atteint un nouveau record ou si les analystes anticipent une hausse.
Je cherche d'abord à comprendre ce que j'achète.
Comment cette entreprise gagne-t-elle de l'argent ? Pourquoi ses clients choisissent-ils ses produits plutôt que ceux de ses concurrents ? Quels sont ses avantages concurrentiels ? Et surtout, pourra-t-elle continuer à créer de la valeur dans dix ou vingt ans ?
Prenons Microsoft. Ce qui m'intéresse n'est pas seulement la croissance de son chiffre d'affaires, mais aussi la place qu'occupent ses logiciels dans le fonctionnement quotidien des entreprises. Pourquoi ses clients restent-ils fidèles ? Qu'est-ce qui rend son écosystème difficile à remplacer ?
Avec Mastercard, je m'intéresse à la puissance de son réseau mondial de paiement et à sa capacité à générer des revenus sans devoir financer directement la majorité des crédits accordés aux consommateurs.
Avec Nvidia, je cherche à comprendre ce qui différencie ses processeurs et son environnement logiciel, mais également les risques liés à la concurrence et au développement de puces spécifiques par ses principaux clients.
Ces entreprises présentent des modèles économiques très différents. Pourtant, ma démarche reste la même : comprendre les mécanismes qui soutiennent leur rentabilité et identifier ce qui pourrait les fragiliser.
Savoir reconnaître les limites de sa compréhension
Certaines entreprises peuvent afficher une croissance impressionnante sans que je sois suffisamment à l'aise avec leur activité pour envisager un investissement.
Palantir en est un bon exemple.
Cette entreprise développe des plateformes logicielles permettant notamment aux organisations d'exploiter leurs données et de déployer des applications d'intelligence artificielle.
Je comprends les grandes lignes de son activité, mais il m'est plus difficile d'apprécier précisément la différenciation de ses solutions, la durabilité de ses avantages concurrentiels et sa capacité à convertir sa croissance en bénéfices futurs.
Cela ne signifie pas que Palantir est une mauvaise entreprise. Simplement, je considère qu'il est préférable de reconnaître les limites de ses connaissances plutôt que de construire une conviction sur des éléments mal maîtrisés.
Je préfère manquer une opportunité plutôt que d'investir dans une entreprise que je ne comprends pas suffisamment.
Ne pas investir est aussi une décision d'investissement.
Une bonne entreprise n'est pas forcément un bon investissement
Comprendre une entreprise constitue une première étape. Encore faut-il déterminer si son action représente une opportunité intéressante au prix proposé par le marché.
Une société peut disposer d'avantages concurrentiels remarquables, générer d'importants bénéfices et bénéficier de perspectives favorables, tout en étant valorisée à un niveau qui limite fortement son rendement futur potentiel.
À l'inverse, une action qui a perdu 40 % de sa valeur n'est pas nécessairement devenue bon marché. Cette baisse peut traduire une dégradation durable de son activité.
Je distingue donc systématiquement deux questions :
1. Est-ce une entreprise de qualité, capable de créer durablement de la valeur ?
2. Son prix actuel permet-il d'espérer un rendement suffisamment intéressant au regard des risques ?
Cette distinction est au cœur de ma méthode.
Ma grille d'analyse : 10 critères, 100 points
Pour structurer mes réflexions et limiter l'influence de mes émotions, j'ai progressivement construit une grille reposant sur dix critères pondérés.
Chaque critère reçoit une note comprise entre 0 et 10. Cette note est ensuite rapportée à son poids dans l'évaluation globale.
Par exemple, une note de 8/10 sur un critère pesant 12 % apporte 9,6 points au score final.
La somme des dix contributions permet d'obtenir une note globale sur 100.
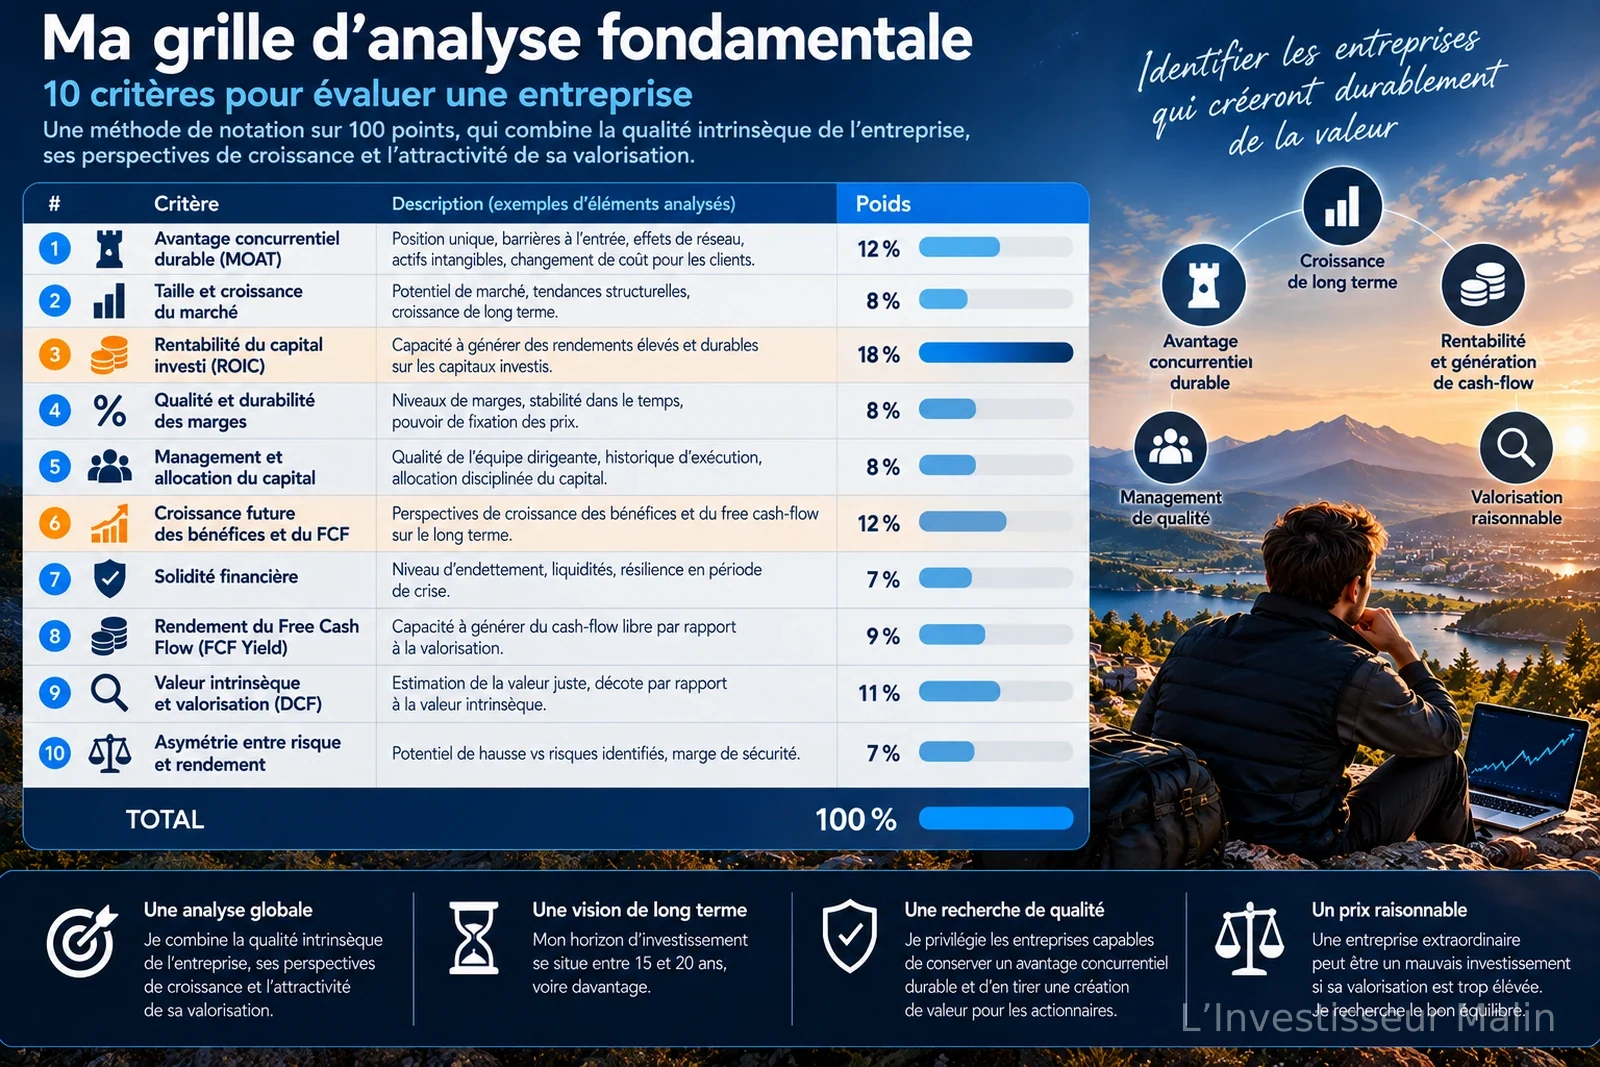
Les sept premiers critères évaluent principalement la qualité économique de l'entreprise, soit 73 % de la note. Les trois derniers examinent davantage le prix payé et le potentiel de rendement, soit 27 %.
Cette répartition reflète ma philosophie : privilégier la qualité de l'entreprise, sans jamais négliger sa valorisation.
Première partie : Identifier les entreprises de qualité
1. L'avantage concurrentiel durable (MOAT) : 12 %
Le MOAT désigne l'ensemble des avantages qui permettent à une entreprise de protéger sa position face à ses concurrents.
Il peut prendre plusieurs formes : une marque puissante, des coûts de changement élevés, des économies d'échelle, un effet de réseau ou une technologie difficile à reproduire.
Ce qui m'intéresse n'est pas seulement l'existence de cet avantage aujourd'hui, mais sa capacité à résister aux évolutions du marché.
Exemple : Microsoft
De nombreuses entreprises utilisent quotidiennement Microsoft 365, Windows, Teams ou Azure.
Changer d'environnement informatique peut nécessiter de migrer des données, de former les collaborateurs et de modifier des processus internes.
Ces coûts de changement contribuent à fidéliser les clients et constituent une protection concurrentielle.
Mais cet avantage n'est pas définitif. L'intelligence artificielle, les nouveaux logiciels et les évolutions des usages pourraient progressivement modifier les habitudes des entreprises.
Ce que je recherche : des clients qui disposent de raisons économiques ou pratiques solides de rester fidèles, et un avantage concurrentiel susceptible de perdurer.
2. La taille et la croissance du marché : 8 %
Une entreprise peut être très performante tout en évoluant sur un marché dont les perspectives sont limitées.
J'analyse donc la taille de son marché accessible, les tendances de long terme et sa capacité à gagner des parts de marché.
Je privilégie les entreprises présentes sur des marchés dont les besoins pourraient progresser durablement.
Exemple : Nvidia
Nvidia bénéficie notamment du développement de l'intelligence artificielle, des centres de données et de l'informatique accélérée.
Au-delà des investissements actuels dans les infrastructures d'IA, je m'interroge sur les usages futurs de la puissance de calcul : robotique, simulation, véhicules autonomes ou applications industrielles.
Mais la croissance d'un marché ne garantit pas celle d'une entreprise. Nvidia doit continuer à défendre sa position face à AMD et aux puces développées directement par certains grands fournisseurs de cloud.
Ce que je recherche : une entreprise positionnée sur un marché porteur, capable d'en capter durablement une part significative.
3. Le ROIC et la création de valeur : 18 %
C'est le critère auquel j'accorde le plus de poids.
Le ROIC (Return on Invested Capital) mesure la rentabilité du capital investi dans les activités d'une entreprise.
Il permet d'apprécier l'efficacité avec laquelle elle utilise ses ressources pour générer des profits opérationnels.
Un ROIC durablement supérieur au coût du capital constitue généralement un signe de création de valeur.
Une entreprise capable de réinvestir régulièrement ses bénéfices à des rendements élevés dispose d'un moteur potentiellement puissant de croissance à long terme.
Exemple : Mastercard
Mastercard exploite un réseau mondial de paiement sans financer directement la majorité des crédits accordés aux consommateurs.
Son modèle repose notamment sur des commissions liées à l'activité de son réseau et sur des services complémentaires.
Cette activité nécessite relativement peu d'actifs physiques au regard des volumes traités, ce qui favorise une rentabilité élevée du capital.
Le ROIC doit néanmoins être interprété avec précaution, notamment lorsque les actifs incorporels, les acquisitions ou les pratiques comptables influencent son calcul.
Ce que je recherche : une entreprise qui utilise efficacement son capital et dispose d'opportunités pour le réinvestir à des rendements attractifs.
4. La qualité et la durabilité des marges : 8 %
Je ne cherche pas uniquement des entreprises rentables aujourd'hui.
Je veux comprendre pourquoi elles le sont et si elles pourront préserver cette rentabilité demain.
Des marges élevées peuvent traduire un pouvoir de fixation des prix, une différenciation forte ou une excellente efficacité opérationnelle.
Mais elles peuvent aussi résulter de circonstances temporairement favorables.
Exemple : Hermès
Hermès bénéficie d'une marque reconnue, d'un savoir-faire historique, d'une distribution maîtrisée et d'une forte désirabilité de ses produits.
Ces caractéristiques lui permettent de pratiquer des prix élevés et de maintenir une rentabilité importante.
Pour autant, même une entreprise prestigieuse reste exposée aux changements de consommation, à la concurrence et aux ralentissements économiques.
Ce que je recherche : des marges solides, soutenues par des avantages économiques durables plutôt que par une situation exceptionnelle.
5. Le management et l'allocation du capital : 8 %
La qualité d'une entreprise dépend aussi des décisions prises par ses dirigeants.
Je m'intéresse notamment à la manière dont ils utilisent les bénéfices et les ressources financières disponibles.
Doivent-ils investir dans leur activité, réaliser des acquisitions, réduire la dette, distribuer des dividendes ou racheter des actions ?
Une mauvaise acquisition peut détruire plusieurs années de création de valeur. À l'inverse, une allocation disciplinée du capital peut améliorer sensiblement le rendement à long terme.
Exemple : Berkshire Hathaway
Historiquement, Warren Buffett et Charlie Munger ont privilégié l'investissement dans des entreprises de qualité et une utilisation disciplinée des capitaux disponibles.
Berkshire Hathaway constitue un exemple intéressant d'une stratégie fondée sur le réinvestissement des bénéfices plutôt que sur la distribution régulière de dividendes.
Cependant, les performances historiques ne garantissent pas les résultats futurs. La succession des dirigeants et la taille du groupe sont des éléments à considérer.
Ce que je recherche : des dirigeants capables de prendre des décisions rationnelles, de résister aux effets de mode et de privilégier la création de valeur par action.
6. La croissance future des bénéfices et du Free Cash Flow : 12 %
La croissance du chiffre d'affaires ne suffit pas à démontrer qu'une entreprise crée de la valeur.
Je recherche surtout des sociétés capables de transformer cette croissance en bénéfices et en trésorerie disponible.
Le Free Cash Flow, ou flux de trésorerie disponible, correspond généralement à la trésorerie générée par les activités opérationnelles après déduction des investissements.
C'est un indicateur important pour apprécier les ressources dont une entreprise peut disposer pour financer sa croissance, rembourser sa dette ou rémunérer ses actionnaires.
Exemple : Amazon
Amazon combine plusieurs activités aux profils de rentabilité différents : commerce électronique, cloud avec AWS et publicité.
La progression de ses activités les plus rentables ou une meilleure efficacité logistique peut soutenir la croissance de ses bénéfices.
À l'inverse, les investissements considérables dans les centres de données et l'intelligence artificielle peuvent réduire temporairement son Free Cash Flow.
Je cherche donc à distinguer les investissements qui préparent une croissance rentable de ceux dont le rendement futur reste incertain.
Ce que je recherche : une croissance capable de se traduire durablement en bénéfices et en trésorerie, sans compromettre l'avenir de l'entreprise.
7. La solidité financière : 7 %
Une entreprise peut disposer d'un excellent modèle économique et se retrouver fragilisée par un endettement excessif.
J'examine notamment sa dette, ses liquidités, sa capacité à financer ses investissements et sa résistance à une baisse d'activité.
Je privilégie les entreprises qui disposent d'une certaine flexibilité financière.
Exemple : Alphabet (Google)
Alphabet bénéficie d'activités capables de générer d'importants flux de trésorerie, ce qui lui donne les moyens d'investir dans les infrastructures numériques et les nouvelles technologies.
Cette solidité financière constitue un atout, notamment dans un secteur où les investissements peuvent être considérables.
Mais elle ne protège pas de tous les risques : concurrence dans la recherche, évolution de l'intelligence artificielle ou contraintes réglementaires.
Ce que je recherche : une entreprise capable de traverser les périodes difficiles sans compromettre sa stratégie ou devoir se financer dans des conditions défavorables.
Deuxième partie : Déterminer si le prix d'achat est intéressant
Une fois la qualité de l'entreprise évaluée, une autre question se pose : combien suis-je prêt à payer pour devenir actionnaire ?
C'est l'objet des trois derniers critères.
8. Le rendement du Free Cash Flow (FCF Yield) : 9 %
Le FCF Yield compare la trésorerie disponible générée par une entreprise à sa capitalisation boursière.
Sa formule simplifiée est :
FCF Yield = Free Cash Flow annuel / Capitalisation boursière × 100
Il permet d'obtenir une première indication du rendement de trésorerie correspondant au prix de marché.
Exemple pédagogique
Imaginons deux entreprises A et B, générant chacune 10 milliards d'euros de Free Cash Flow annuel.
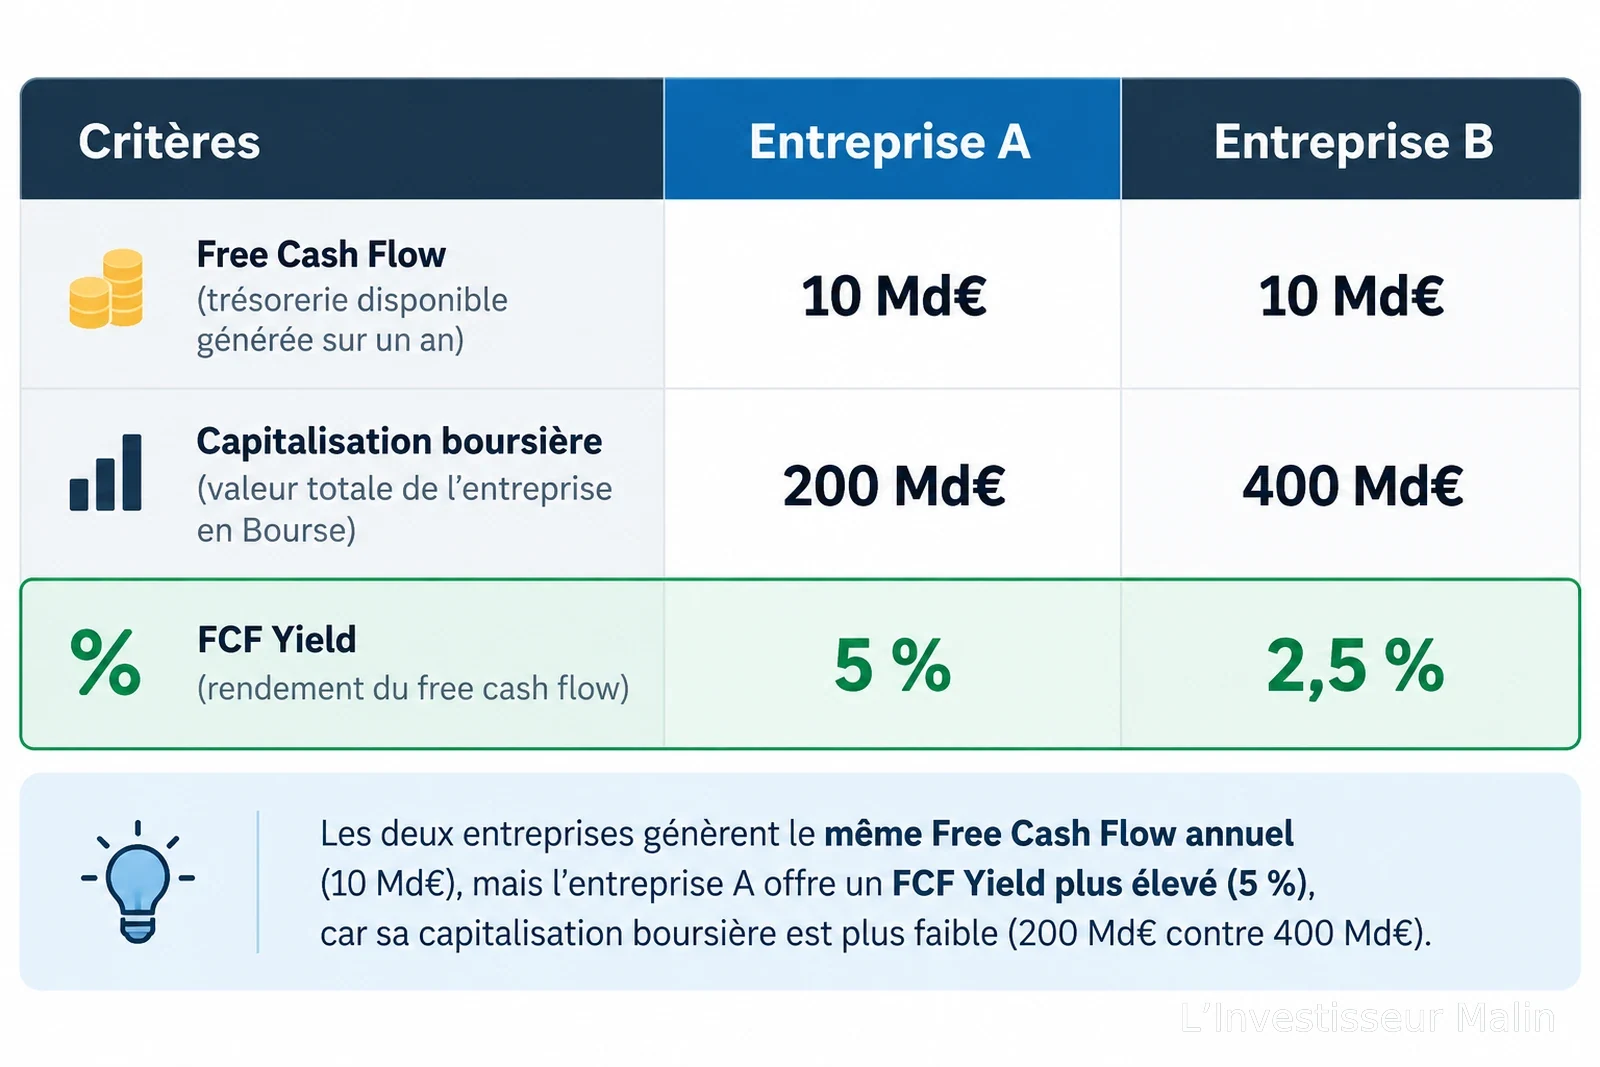
À flux de trésorerie actuel identique, l'entreprise A semble moins chère.
Mais si l'entreprise B peut faire progresser son Free Cash Flow beaucoup plus rapidement, sa valorisation supérieure peut être justifiée.
Un rendement élevé peut également refléter les inquiétudes du marché concernant la pérennité des bénéfices.
Ce que je recherche : un rapport cohérent entre la trésorerie générée, le prix payé et les perspectives de croissance.
9. La valeur intrinsèque et le DCF : 11 %
Le DCF (Discounted Cash Flow) est une méthode qui consiste à estimer la valeur d'une entreprise à partir de ses flux de trésorerie futurs, actualisés pour tenir compte du temps et du risque.
L'objectif est de comparer cette estimation au prix proposé par le marché.
Mais une valeur intrinsèque n'est jamais une certitude.
Elle dépend d'hypothèses sur la croissance, les marges, les investissements futurs et le taux d'actualisation.
Je préfère donc travailler avec plusieurs scénarios plutôt qu'avec un objectif de cours unique.
Exemple pédagogique
Imaginons qu'une entreprise présente une valeur intrinsèque centrale estimée à 100 € par action.
À 70 €, son cours présente une décote de 30 % par rapport à cette estimation.
À 100 €, son cours correspond à cette estimation.
À 120 €, son cours présente une prime de 20 %.
Mais si mes hypothèses conduisent à une fourchette de valorisation comprise entre 75 et 125 €, il serait trompeur de considérer les 100 € comme une valeur exacte.
Ce que je recherche : un prix cohérent avec plusieurs scénarios raisonnables, offrant une marge de sécurité adaptée aux incertitudes.
Je ne m'impose toutefois pas systématiquement une décote de 30 % pour investir. Une entreprise exceptionnelle, capable de réinvestir durablement à des rendements élevés, peut parfois justifier un prix proche de sa valeur intrinsèque estimée.
10. L'asymétrie entre risque et rendement : 7 %
Enfin, je cherche à comparer le rendement que je peux raisonnablement espérer avec les pertes que je pourrais subir.
Pour cela, j'étudie généralement trois scénarios : défavorable, central et favorable.
Exemple pédagogique
Imaginons une action cotant aujourd'hui 100 €, avec les scénarios suivants à cinq ans, dividendes exclus :
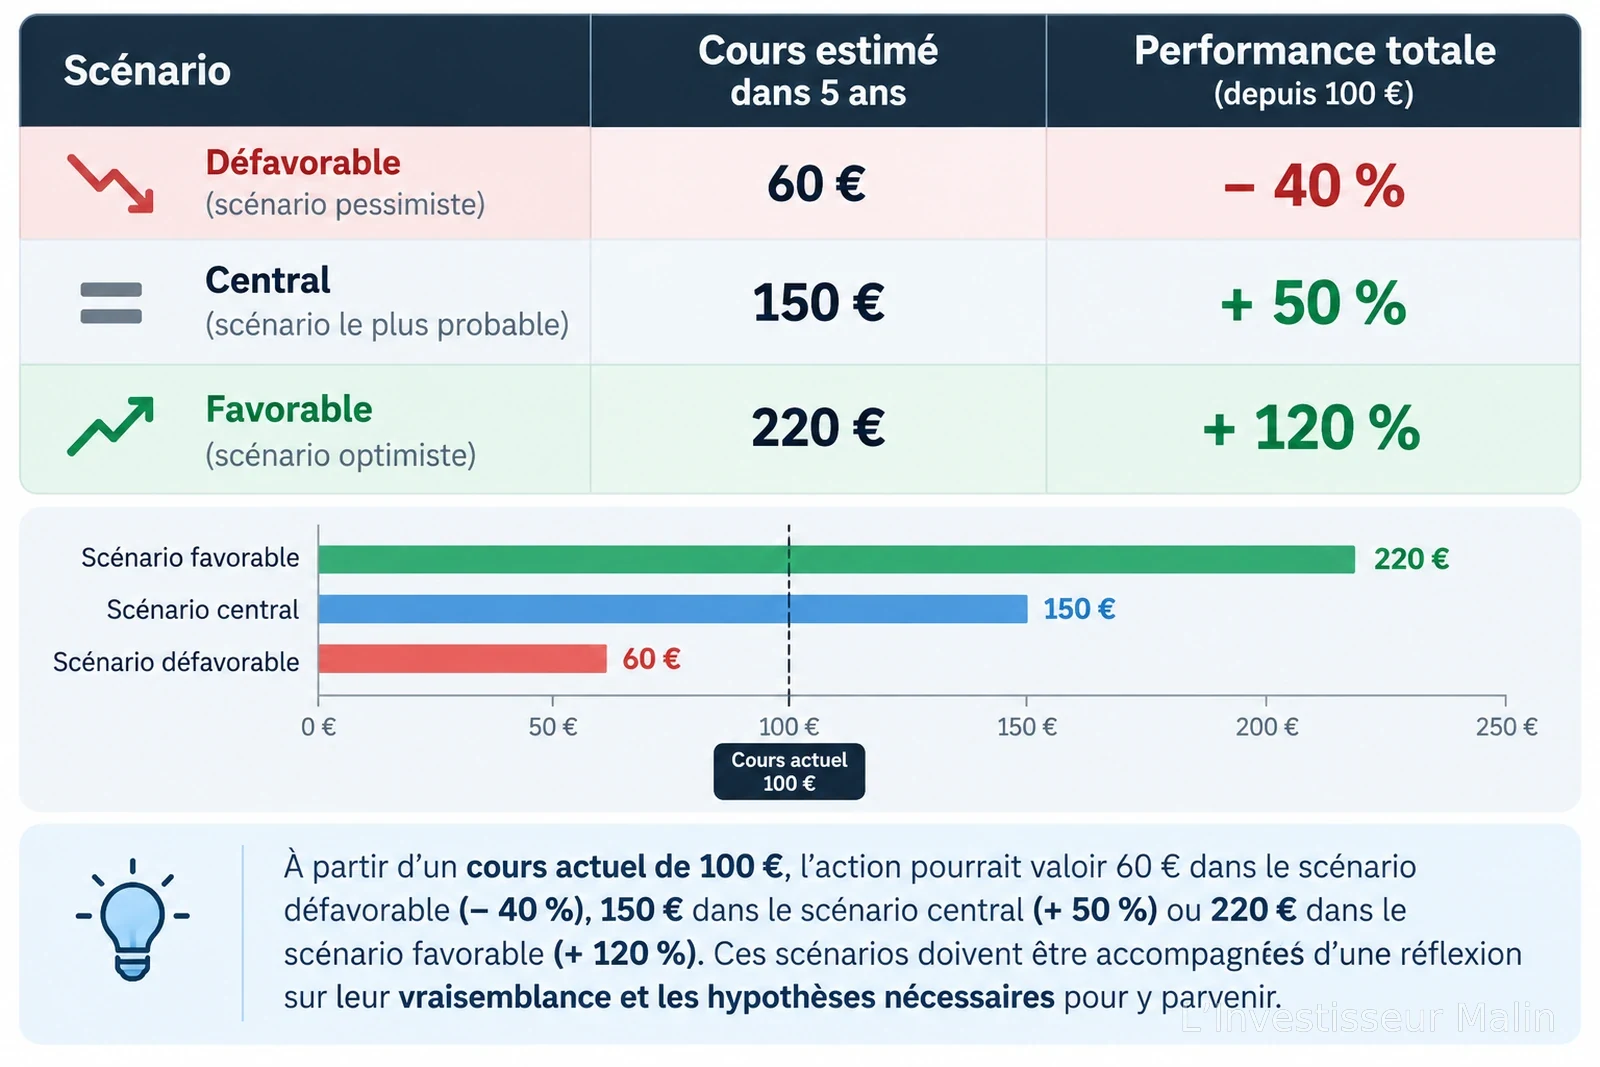
Ces chiffres ne suffisent pas à déterminer si l'investissement est intéressant.
Je dois également évaluer la vraisemblance des différents scénarios, les hypothèses nécessaires pour les atteindre et les risques de perte permanente de capital.
Un potentiel de hausse important n'a que peu d'intérêt s'il repose sur des hypothèses irréalistes.
Ce que je recherche : une situation dans laquelle les perspectives de rendement compensent suffisamment les risques pris.
Troisième partie : Comment j'utilise concrètement cette méthode
Une note sur 100 pour comparer les entreprises
Après avoir analysé les dix critères, j'obtiens une note globale qui me permet de comparer les entreprises selon une méthode commune.
J'utilise les repères suivants :
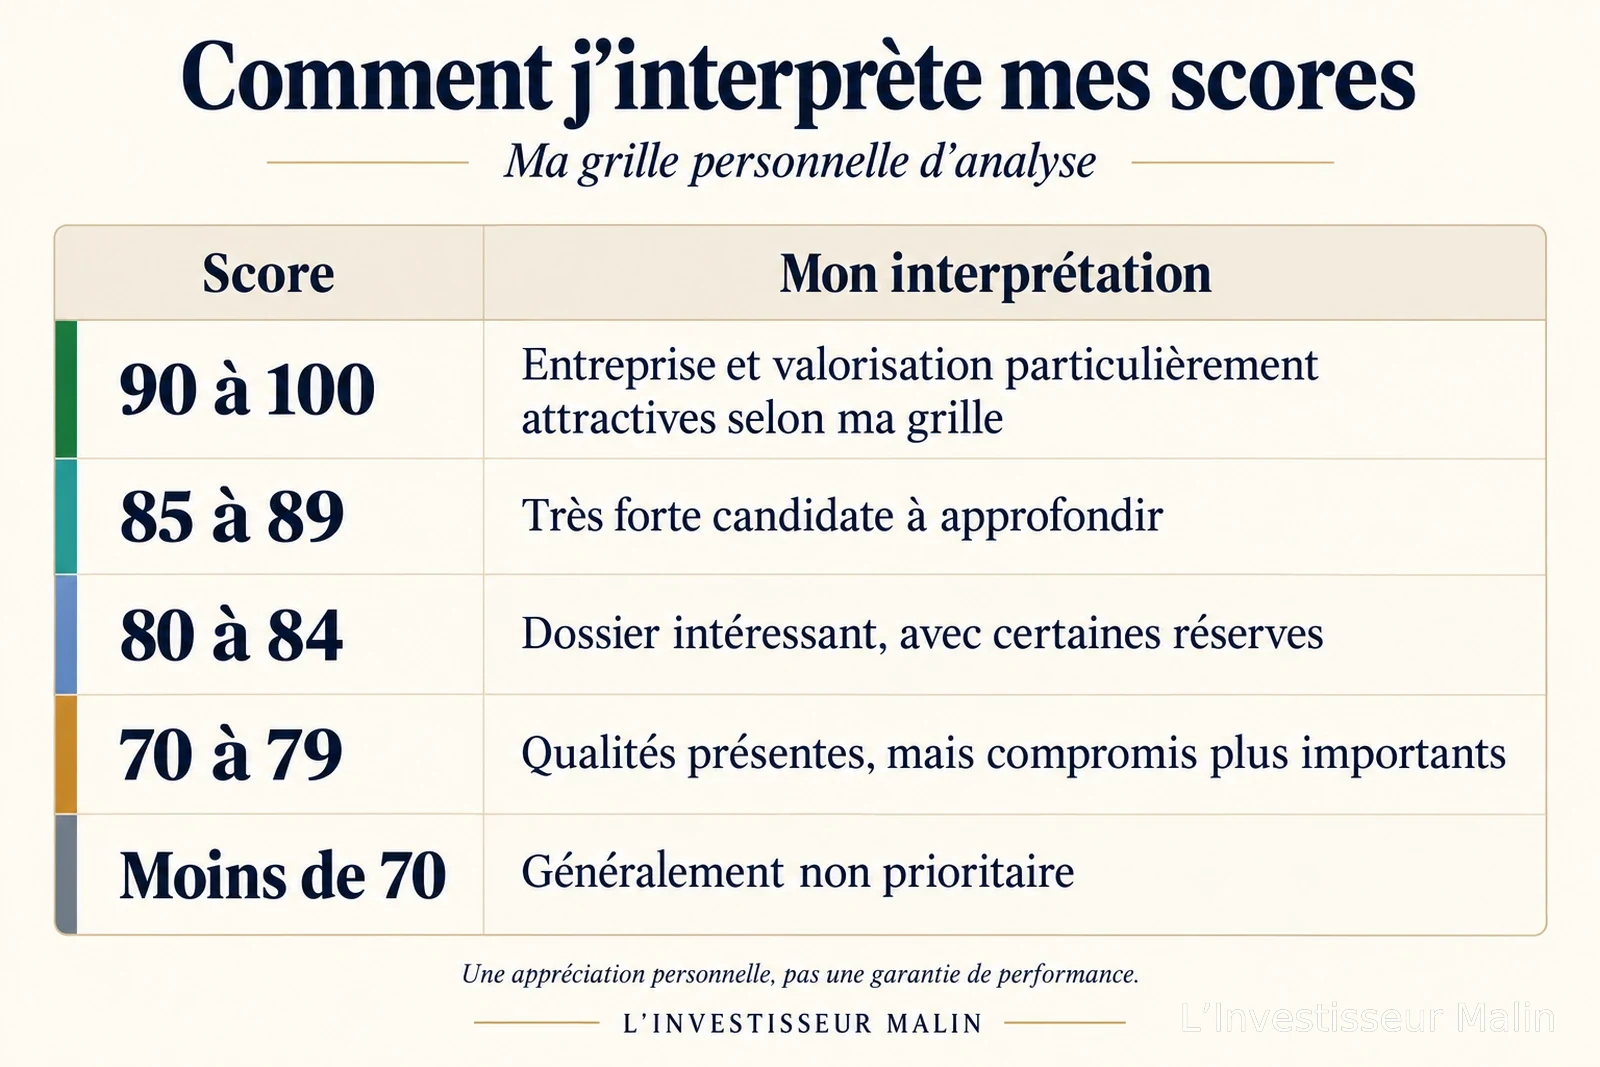
Ces seuils correspondent à mes propres conventions. Ils ne constituent ni des probabilités de réussite ni des catégories reconnues par les marchés financiers.
Une note élevée ne déclenche jamais automatiquement un achat.
Je conserve toujours une distinction entre la qualité intrinsèque de l'entreprise et l'attractivité de son cours.
Une entreprise peut rester excellente pendant des années, alors que son action passe successivement d'un prix excessif à une valorisation raisonnable, voire attractive.
Inversement, une baisse importante du cours ne signifie pas nécessairement que l'opportunité s'améliore : les fondamentaux de l'entreprise peuvent aussi se détériorer.
Comment une entreprise entre dans mon portefeuille
La notation constitue une étape importante, mais elle ne représente pas à elle seule une décision d'investissement.
Avant d'acheter, je cherche à répondre à plusieurs questions complémentaires.
Ai-je suffisamment compris l'entreprise ? Je dois pouvoir expliquer simplement comment elle gagne de l'argent, ce qui fait sa force et ce qui pourrait fragiliser son activité.
Sa qualité économique est-elle durable ? Je privilégie les sociétés capables de créer de la valeur sur une longue période plutôt que celles qui profitent uniquement d'une tendance passagère.
Son prix me paraît-il raisonnable ? Je compare le cours actuel à plusieurs hypothèses de valorisation et au rendement futur que je peux espérer.
Quelle place peut-elle prendre dans mon portefeuille ? Même une excellente entreprise peut représenter un risque si elle renforce excessivement mon exposition à un secteur, à une technologie ou à un facteur économique.
Enfin, je me demande si je serais toujours à l'aise avec cet investissement en cas de forte correction des marchés, à condition que les fondamentaux de l'entreprise restent solides.
Selon les réponses, je peux décider d'acheter, de renforcer une position existante ou simplement d'ajouter l'entreprise à ma liste de surveillance.
Et parfois, la meilleure décision consiste à attendre.
Une méthode qui comporte des points de vigilance
Je tiens à être clair : cette grille n'est pas une formule magique.
Plusieurs critères comportent une part de subjectivité, notamment l'évaluation du MOAT, de la qualité du management ou des perspectives de croissance.
Les critères ne sont pas non plus totalement indépendants. Une entreprise disposant d'un avantage concurrentiel solide peut également présenter un ROIC élevé et des marges importantes. Je dois donc veiller à ne pas récompenser plusieurs fois une même qualité économique.
Les valorisations reposent par ailleurs sur des hypothèses qui peuvent se révéler erronées.
Une note de 90/100 ne signifie absolument pas qu'une action possède 90 % de chances de progresser.
Le score représente mon appréciation de l'entreprise et de son prix à un instant donné, pas une prédiction de sa performance future.
C'est pourquoi je considère mes analyses comme évolutives.
Je souhaite régulièrement les confronter aux résultats financiers, aux décisions des dirigeants, aux évolutions concurrentielles et aux nouvelles informations disponibles.
Une conviction doit pouvoir être remise en question lorsque les faits changent.
Pourquoi partager mes analyses et mes classements ?
L'un des objectifs de L'Investisseur Malin est de rendre ma démarche aussi transparente que possible.
Au fil des publications, je partagerai les entreprises que j'étudie, leurs notes, les raisons de leur évolution et les éléments qui motivent mes décisions.
Certaines intégreront mon portefeuille. D'autres resteront sur ma liste de surveillance, parfois pendant plusieurs années.
Je souhaite également revenir sur mes erreurs d'appréciation, car elles font partie intégrante de l'apprentissage.
L'idée n'est pas de publier un classement définitif des meilleures actions, mais de montrer comment une analyse peut évoluer avec les résultats d'une entreprise, son environnement concurrentiel et sa valorisation.
Pour conclure
Ma philosophie, inspirée notamment de Warren Buffett, peut se résumer ainsi :
« Je préfère acheter une entreprise extraordinaire à un prix raisonnable plutôt qu'une entreprise ordinaire simplement parce qu'elle semble bon marché. »
Je ne cherche pas à prédire les mouvements de Bourse de demain.
Je cherche à identifier des entreprises dont je comprends l'activité, dont j'apprécie la capacité à créer de la valeur et que je pourrais envisager de détenir pendant de nombreuses années.
Mais je reste convaincu qu'une excellente entreprise ne constitue pas nécessairement un excellent investissement à n'importe quel prix.
Mes dix critères m'aident à structurer cette réflexion, à comparer les opportunités et à prendre des décisions plus cohérentes.
Cette méthode n'est ni parfaite ni figée. Elle continuera d'évoluer avec mon expérience, mes réussites et mes erreurs.
Et c'est précisément ce que je souhaite partager sur ce blog : une démarche d'investissement personnelle, argumentée et transparente, sans prétendre détenir la vérité.
Cet article présente ma méthode personnelle d'analyse et de sélection des entreprises. Il ne constitue ni un conseil financier personnalisé ni une recommandation d'achat ou de vente. Les investissements en actions comportent un risque de perte en capital.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…