Pourquoi j'investis en Bourse ?
Temps de lecture estimé : environ 13 min
Pourquoi j'investis en Bourse pour les 15 à 20 prochaines années… et peut-être davantage
Diversifier notre patrimoine, préparer l'avenir de notre famille, compléter nos futurs revenus et profiter du temps pour construire progressivement un capital. Voilà ce qui me pousse à investir en Bourse, avec un horizon qui se compte en décennies plutôt qu'en mois.
Investir aujourd'hui pour se donner davantage de choix demain
Pourquoi investir en Bourse ?
La réponse pourrait sembler évidente : pour gagner de l'argent.
Évidemment, la performance financière est importante. Je ne consacre pas du temps à analyser des entreprises et je n'immobilise pas une partie de notre épargne simplement pour le plaisir de voir évoluer des chiffres sur un écran.
Mais derrière la recherche de performance se cache un objectif plus personnel.
Je n'investis pas pour devenir riche rapidement. J'investis pour que notre famille dispose, dans quinze, vingt ou trente ans, de davantage de possibilités qu'aujourd'hui.
Pouvoir faire face à un imprévu sans bouleverser notre équilibre financier. Envisager certains projets plus sereinement. Compléter nos revenus à la retraite. Et, pourquoi pas, transmettre un patrimoine financier à nos enfants.
Je ne considère pas l'argent comme une finalité en soi. Il représente surtout un moyen de gagner en autonomie, en sécurité et en liberté de décision.
C'est cette perspective qui donne du sens à ma démarche.
1. Diversifier notre patrimoine au-delà de l'immobilier
L'immobilier occupe déjà une place importante dans notre patrimoine familial.
C'est une classe d'actifs que j'apprécie. Elle est tangible, répond à un besoin fondamental et peut constituer un excellent outil de construction patrimoniale.
Mais posséder de l'immobilier ne signifie pas être suffisamment diversifié.
Un patrimoine immobilier reste exposé à plusieurs contraintes :
Une concentration géographique : la valeur des biens dépend notamment de l'attractivité des territoires où ils se trouvent.
Une liquidité limitée : vendre un bien immobilier peut prendre plusieurs mois et entraîner des frais importants.
Des dépenses parfois imprévues : entretien, rénovation, copropriété ou travaux importants.
Une fiscalité et des réglementations évolutives : elles peuvent influencer la rentabilité et les conditions de détention.
Une concentration sur une même classe d'actifs : plusieurs biens immobiliers ne constituent pas nécessairement une diversification suffisante.
La Bourse me permet d'introduire une autre dimension dans notre patrimoine.
À travers mes investissements, je peux devenir actionnaire d'entreprises présentes dans des secteurs économiques très différents, parfois implantées dans des dizaines de pays.
Je peux ainsi m'exposer à la santé, aux technologies, aux infrastructures, à l'industrie, aux services financiers ou à la consommation mondiale.
L'immobilier et les actions n'évoluent pas toujours de la même manière, même s'ils peuvent tous deux souffrir lors de certaines crises économiques.
Je ne cherche donc pas à remplacer la pierre par la Bourse. Je souhaite que ces deux composantes se complètent.
Avec une nuance importante : investir dans plusieurs entreprises ne garantit pas, à lui seul, une bonne diversification. Les secteurs, les zones géographiques, les valorisations et les risques communs doivent également être pris en compte.
Mon objectif est de construire progressivement un patrimoine moins dépendant d'un seul type d'actif.
2. Préparer notre retraite sans dépendre uniquement du système actuel
À 42 ans, la retraite peut encore sembler lointaine.
Pourtant, c'est précisément parce qu'elle se situe à plusieurs décennies qu'il me paraît utile de m'y préparer dès maintenant.
En France, notre système de retraite repose principalement sur la répartition : les cotisations des actifs contribuent au financement des pensions des retraités.
Ce système présente des avantages, mais les pensions futures dépendront notamment des droits acquis, des carrières individuelles et des règles qui seront applicables au moment du départ.
Je ne prétends pas savoir à quoi ressemblera notre système de retraite dans vingt ans.
Et je ne souhaite pas construire notre stratégie patrimoniale sur des prévisions politiques ou économiques impossibles à établir avec certitude.
Je préfère agir sur ce que nous pouvons davantage maîtriser : notre épargne, nos choix d'investissement, notre niveau de risque et le temps que nous accordons à notre capital pour se développer.
Mon ambition n'est pas de remplacer notre future retraite par un portefeuille boursier, mais de disposer d'un complément qui nous donnera davantage de souplesse.
Ce complément pourrait prendre plusieurs formes.
Il pourrait s'agir de dividendes versés par les entreprises détenues, mais également de retraits progressifs réalisés en vendant une partie des investissements.
D'ailleurs, je ne considère pas les dividendes comme une condition indispensable pour préparer des revenus futurs.
Une entreprise qui réinvestit efficacement ses bénéfices peut créer beaucoup de valeur sans distribuer immédiatement de dividendes.
Ce qui compte, à mes yeux, c'est la capacité du patrimoine à produire de la valeur dans la durée, puis à financer des besoins lorsque nous en aurons réellement l'utilité.
Naturellement, les revenus futurs ne seront jamais garantis. Ils dépendront du capital constitué, de son évolution, de la fiscalité et des conditions de marché au moment des retraits.
3. Faire du temps un allié plutôt qu'un adversaire
L'un des principaux avantages dont je dispose aujourd'hui n'est ni une information privilégiée ni une capacité à anticiper les marchés.
C'est le temps.
Mon horizon d'investissement se situe autour de quinze à vingt ans, voire davantage.
Cet horizon ne rend pas mes placements sans risque. Une entreprise peut décliner durablement, un secteur peut être bouleversé et un marché peut traverser de longues périodes de faibles performances.
Mais investir sur une longue durée me permet de ne pas dépendre uniquement de ce qui se passera au cours des prochains mois.
Je peux davantage me concentrer sur l'évolution des activités économiques, des bénéfices et de la création de valeur.
La puissance des intérêts composés
Pour illustrer l'importance du temps, prenons un exemple purement théorique.
Imaginons un capital initial de 20 000 €, auquel nous ajoutons 500 € chaque mois pendant vingt ans.
Sur cette période, nous aurions versé au total 140 000 € : 20 000 € au départ et 120 000 € d'épargne supplémentaire.
Voici ce que ce capital pourrait devenir selon différents rendements annuels hypothétiques, avec capitalisation mensuelle, versements en fin de mois et hors frais, fiscalité et inflation :
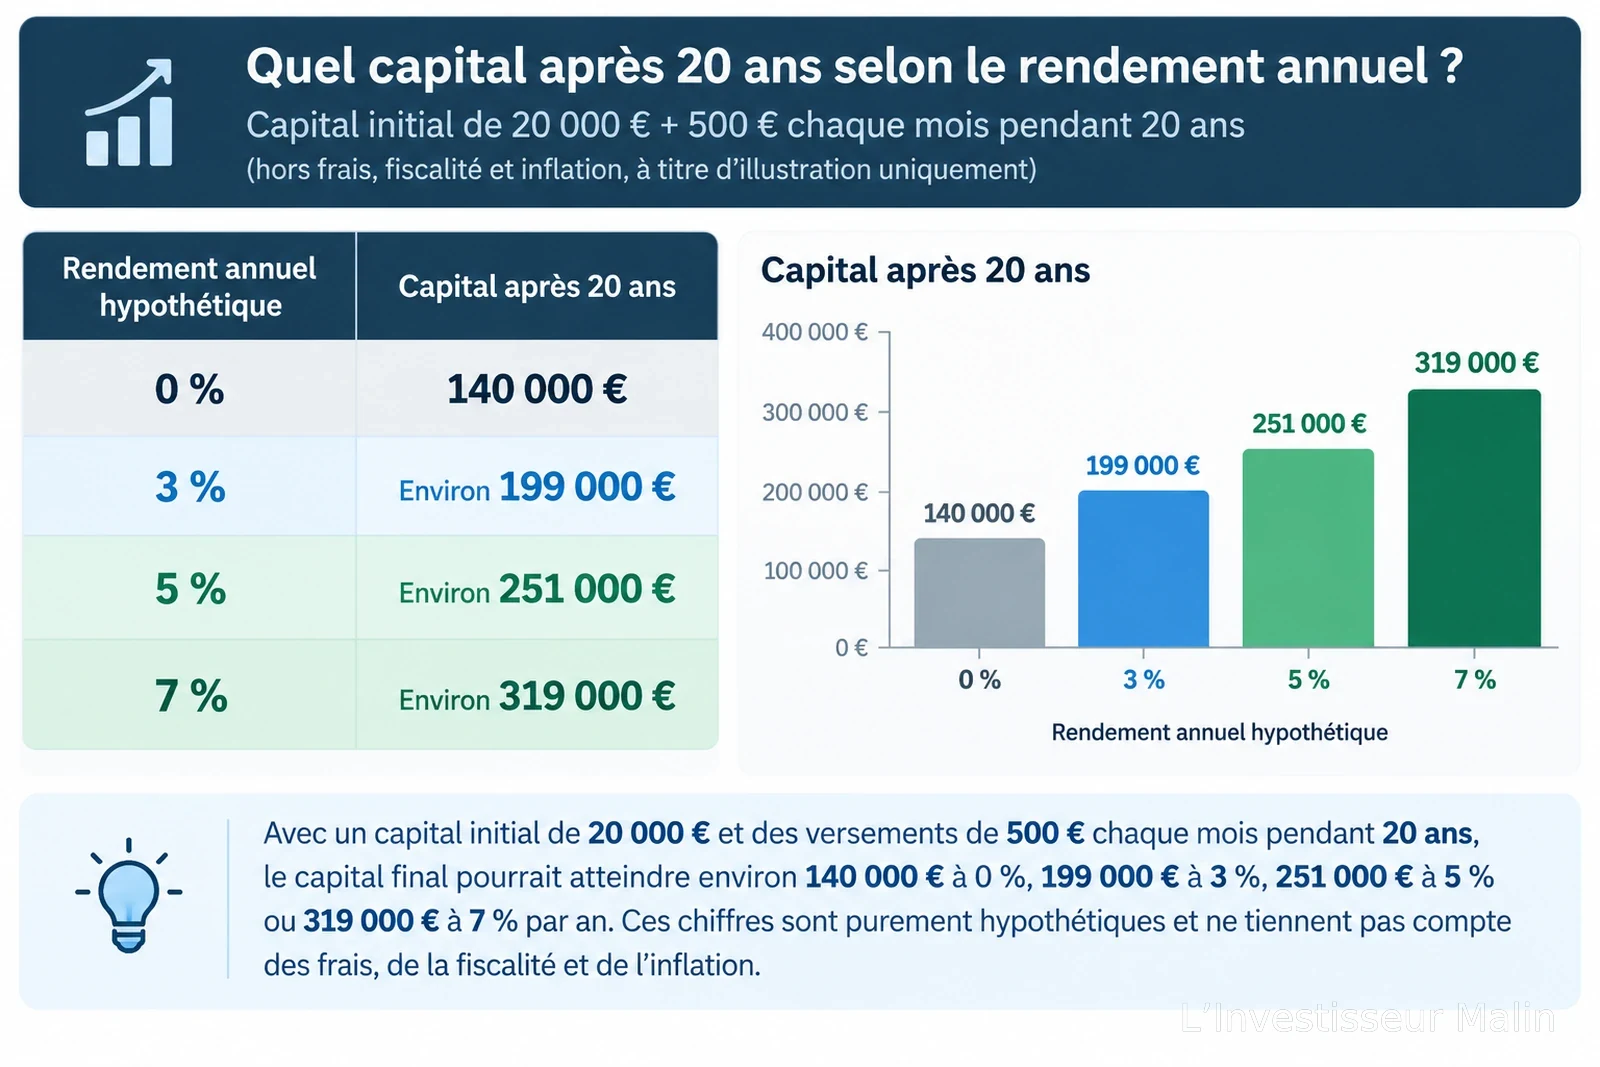
Ces chiffres ne sont pas des prévisions de performance boursière. Ils illustrent simplement l'effet mathématique de la capitalisation.
À 5 % par an dans cet exemple, les versements représentent 140 000 €, tandis que le capital final atteint environ 251 000 €. La différence provient de la croissance cumulée du capital.
C'est le principe des intérêts composés : les gains conservés et réinvestis peuvent, à leur tour, générer des gains.
Il faut cependant garder deux éléments en tête.
D'abord, les marchés ne progressent pas de manière régulière. Un rendement moyen sur vingt ans peut masquer des années de fortes hausses et de lourdes baisses.
Ensuite, 250 000 € dans vingt ans n'auront pas le même pouvoir d'achat que 250 000 € aujourd'hui. L'inflation, les frais et la fiscalité devront être intégrés pour apprécier la richesse réellement créée.
Malgré ces limites, cette illustration montre pourquoi je considère la durée comme un élément central de notre stratégie.
Plus nous commençons tôt à construire notre capital, moins nous dépendons exclusivement de notre capacité à épargner davantage dans les dernières années.
4. Construire un patrimoine familial, pas simplement un portefeuille d'actions
Il existe une différence importante entre posséder des actions et construire un patrimoine.
Un portefeuille peut être composé de très belles entreprises et ne pas répondre correctement aux besoins de la famille qui le détient.
Je souhaite donc que nos investissements restent au service de nos projets, et non l'inverse.
Cela implique de trouver un équilibre entre plusieurs priorités : profiter de la vie aujourd'hui, préserver une épargne disponible pour les imprévus, financer nos projets et investir une partie de nos ressources pour l'avenir.
Avec deux enfants, les besoins de notre famille évolueront nécessairement au fil du temps.
Les études, les projets personnels, les changements professionnels ou simplement les aléas de la vie pourront modifier nos priorités.
C'est pourquoi je ne considère pas notre horizon de quinze à vingt ans comme une obligation de conserver chaque action pendant vingt ans.
Il représente plutôt une direction générale.
Certaines entreprises pourront rester longtemps en portefeuille. D'autres seront vendues si leur situation se détériore, si leur valorisation devient excessive ou si nos besoins changent.
Et une partie du patrimoine devra toujours rester adaptée à des échéances plus proches.
L'objectif n'est pas d'accumuler le capital le plus élevé possible à tout prix, mais de construire un patrimoine cohérent avec la vie que nous souhaitons mener.
5. La liberté financière : davantage de choix, pas nécessairement arrêter de travailler
Lorsqu'on parle d'investissement à long terme, la notion de liberté financière revient souvent.
Elle est parfois associée à l'idée de quitter son emploi le plus tôt possible pour vivre exclusivement de ses placements.
Ce n'est pas nécessairement mon ambition.
Je vois plutôt la liberté financière comme une progression.
Disposer d'une épargne de précaution, c'est déjà une première forme de liberté.
Posséder un patrimoine financier capable d'absorber certaines dépenses importantes en est une autre.
Et disposer, un jour, de revenus complémentaires suffisamment significatifs pour réduire sa dépendance aux revenus professionnels peut apporter une réelle tranquillité d'esprit.
Cela pourrait nous permettre de faire certains choix avec davantage de sérénité : réduire notre temps de travail, accompagner un projet familial, changer d'activité ou simplement profiter davantage de notre temps.
Sans que ces décisions soient dictées uniquement par des contraintes financières. Je ne fixe donc pas aujourd'hui un montant magique à atteindre pour me déclarer financièrement libre.
Ce montant dépendrait de nos dépenses futures, de notre situation familiale, de l'inflation, de la fiscalité et des revenus dont nous disposerons.
La liberté financière n'est pas pour moi une date inscrite sur un calendrier. C'est la possibilité croissante de choisir.
6. Devenir actionnaire d'une partie de l'économie mondiale
Il existe une autre raison, moins patrimoniale mais tout aussi motivante, pour laquelle j'aime investir en Bourse.
En achetant des actions, je deviens propriétaire d'une fraction d'entreprises qui participent au fonctionnement et à la transformation de notre économie.
Certaines développent des médicaments et des dispositifs médicaux. D'autres conçoivent des logiciels utilisés quotidiennement par des millions de professionnels.
Certaines fabriquent les composants indispensables aux infrastructures numériques, tandis que d'autres assurent le fonctionnement de réseaux de paiement internationaux.
Je trouve cette idée particulièrement intéressante.
À mon échelle, je peux participer économiquement à la réussite d'entreprises dont les activités dépassent largement mon environnement quotidien.
Bien entendu, acheter une action en Bourse ne signifie pas que mon argent finance directement un nouveau projet de l'entreprise : sur le marché secondaire, j'achète généralement mes titres à un autre investisseur.
Mais je deviens bien actionnaire, avec une exposition aux performances économiques de la société et aux risques qui les accompagnent.
Cette distinction est importante.
Je ne finance pas nécessairement directement la croissance de l'entreprise lorsque j'achète une action, mais je peux bénéficier de la valeur qu'elle crée pour ses actionnaires dans la durée.
C'est aussi une manière de rester curieux.
Investir m'incite à suivre l'évolution de la médecine, de l'intelligence artificielle, de l'énergie, de l'industrie et de nombreux autres domaines.
Je découvre des entreprises que je n'aurais probablement jamais étudiées autrement.
Et même lorsqu'une analyse ne débouche sur aucun achat, j'ai souvent le sentiment d'avoir appris quelque chose d'utile.
7. Accepter l'incertitude pour rester fidèle à mes objectifs
Investir pendant vingt ans ne signifie pas que tout se passera comme prévu.
Il y aura probablement des périodes de forte volatilité, des corrections de marché et des décisions que je regretterai.
Certaines entreprises que je considère aujourd'hui comme excellentes pourraient perdre leurs avantages concurrentiels.
D'autres, encore peu connues, pourraient devenir des acteurs majeurs de leur secteur.
Les taux d'intérêt, les évolutions réglementaires, les innovations technologiques et les crises économiques influenceront nécessairement les performances de notre portefeuille.
Je ne cherche donc pas à bâtir une stratégie qui prétend éliminer ces incertitudes.
Je préfère reconnaître qu'elles existent et prendre mes décisions en conséquence.
Cela suppose notamment de ne pas investir en actions de l'argent dont nous pourrions avoir besoin à court terme, de surveiller les risques de concentration et de réexaminer régulièrement mes convictions.
Cela suppose aussi d'accepter qu'une bonne entreprise ne soit pas toujours un bon investissement au prix auquel elle se négocie.
C'est précisément pour cette raison que j'ai développé une méthode d'analyse structurée, présentée dans mon article « Comment je sélectionne mes actions : ma méthode d'analyse en 10 critères ».
Je ne prétends pas qu'elle supprimera les erreurs. J'espère simplement qu'elle m'aidera à en commettre moins et à mieux comprendre celles que je ferai.
8. Et dans vingt ans, qu'aimerais-je avoir construit ?
Dans vingt ans, j'aurai un peu plus de soixante ans.
Mes enfants auront grandi, notre situation familiale aura évolué et le monde économique sera probablement très différent de celui que nous connaissons aujourd'hui.
Je ne sais pas quelles entreprises domineront leurs marchés.
Je ne sais pas quelles technologies transformeront notre quotidien, ni quels secteurs connaîtront les plus fortes croissances. Et je suis incapable de prédire précisément la valeur qu'aura notre portefeuille. Mais j'aimerais pouvoir regarder le chemin parcouru et constater plusieurs choses.
D'abord, que nous avons construit un patrimoine financier complémentaire à nos autres actifs, sans sacrifier inutilement notre qualité de vie au quotidien.
Ensuite, que ce patrimoine nous apporte davantage de sécurité et de liberté dans nos décisions. J'aimerais également qu'il puisse contribuer à financer certains projets familiaux et, pourquoi pas, constituer une base que nous pourrons transmettre à nos enfants.
Enfin, j'espère avoir conservé le même plaisir à découvrir des entreprises, à comprendre leurs stratégies et à remettre en question mes propres convictions.
Car même si la performance financière est essentielle, je ne voudrais pas réduire ces vingt années à un simple pourcentage de rendement.
Conclusion : investir pour l'avenir, sans oublier le présent
Au fond, ma démarche repose sur une idée assez simple.
Je souhaite utiliser une partie de notre épargne actuelle pour construire progressivement un patrimoine qui nous offrira davantage de possibilités demain.
La Bourse me semble être un outil intéressant pour y parvenir, notamment grâce à l'accès à des entreprises internationales, à la possibilité de réinvestir les gains et à la souplesse qu'offre la détention de titres cotés.
Mais ce n'est ni une solution miracle ni une garantie d'enrichissement.
La réussite dépendra de nombreux facteurs : notre capacité à épargner, la qualité de nos investissements, les prix payés, les conditions économiques et notre aptitude à rester disciplinés dans les périodes difficiles.
Je ne cherche pas à connaître aujourd'hui le montant exact que nous posséderons dans vingt ans. Je souhaite surtout pouvoir me dire, à ce moment-là, que nous avons pris des décisions réfléchies, que nous avons appris de nos erreurs et que nous avons avancé dans la bonne direction.
Investir à long terme, ce n'est pas simplement faire travailler son argent. C'est essayer de mettre le temps au service de ses projets de vie.
Et si l'aventure se poursuit au-delà de vingt ans, ce sera avec plaisir.
Cet article présente mes motivations et mon expérience personnelles d'investisseur particulier. Il ne constitue ni un conseil financier personnalisé ni une recommandation d'investissement. Les rendements présentés sont purement hypothétiques. Tout investissement en Bourse comporte un risque de perte en capital.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…