Schneider Electric rachète PTC
Temps de lecture estimé : environ 20 min
Schneider Electric rachète PTC : pourquoi la Bourse sanctionne l’opération et quelles conséquences pour les actionnaires ?
21 octobre 2026 — Décryptage | L’Investisseur Malin
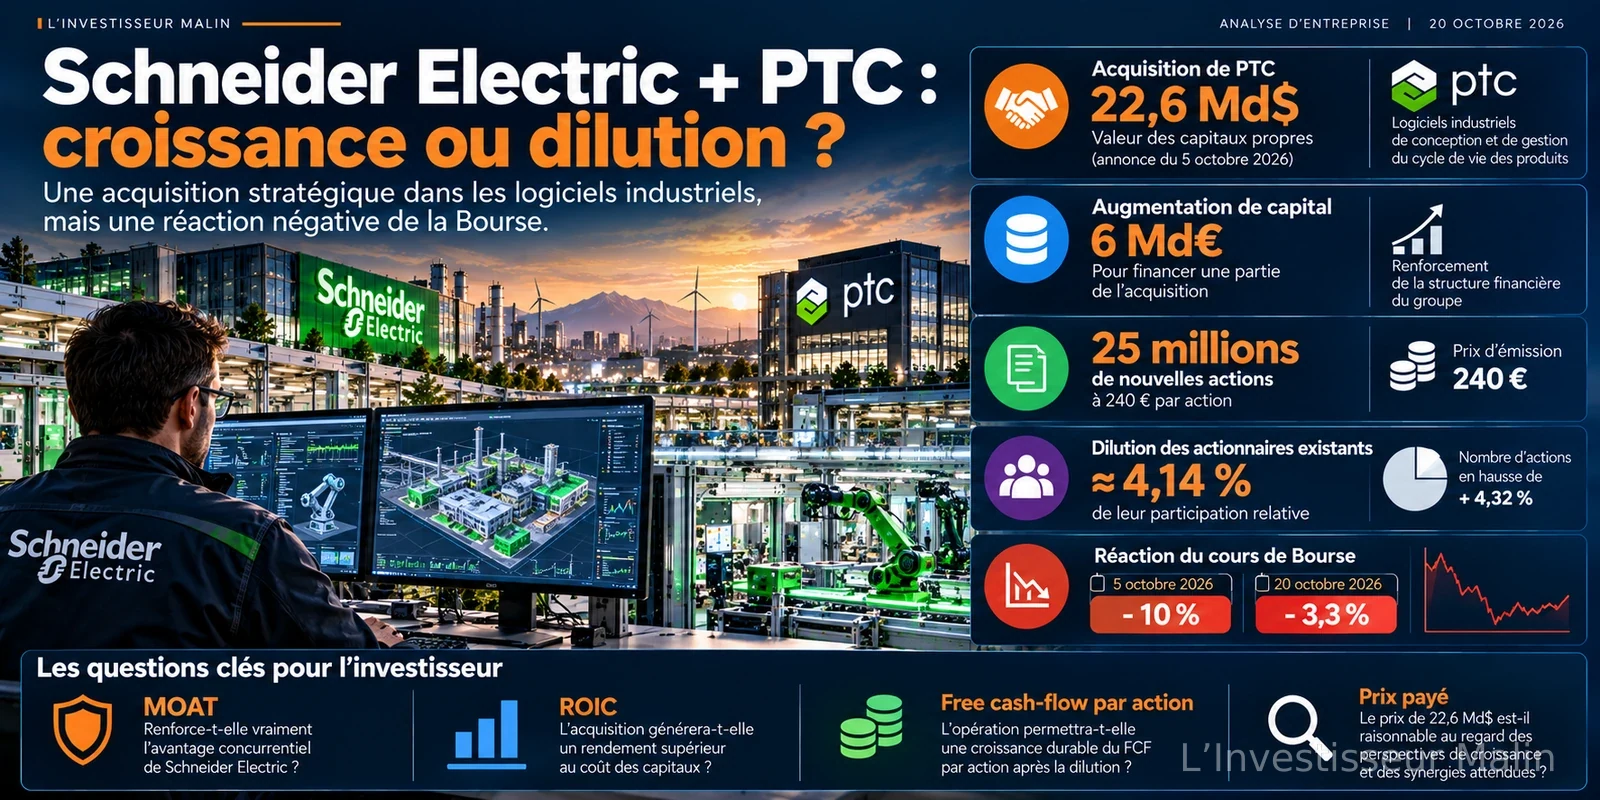
Une acquisition de 22,6 milliards de dollars, une augmentation de capital de 6 milliards d’euros et une action sous pression. En quelques semaines, Schneider Electric a engagé l’une des transformations les plus importantes de son histoire.
En rachetant l’éditeur américain PTC, le groupe français veut devenir un acteur encore plus incontournable des logiciels industriels et de l’intelligence artificielle. Pourtant, les investisseurs ont accueilli l’annonce avec méfiance.
Pourquoi le marché sanctionne-t-il une acquisition qui semble stratégiquement cohérente ? Que signifie l’augmentation de capital pour les actionnaires existants ? Et surtout, cette opération peut-elle créer durablement de la valeur ?
C’est ce que je souhaite analyser, avec une conviction : une excellente acquisition industrielle n’est pas nécessairement un excellent investissement financier.
1. Schneider Electric : une entreprise déjà très bien positionnée
Avant d'analyser le rachat de PTC, il faut comprendre ce qui fait la force de Schneider Electric.
Le groupe français occupe une position importante dans l'électrification, la distribution électrique, l'automatisation industrielle, l'efficacité énergétique et les infrastructures des centres de données.
Cette diversification constitue un atout.
La croissance des besoins en électricité, la modernisation des réseaux, l'automatisation des usines et le développement de l'intelligence artificielle nécessitent tous des infrastructures physiques.
Les centres de données, par exemple, ont besoin de systèmes de distribution électrique, de refroidissement, de protection et de supervision.
Schneider Electric fournit une partie de ces équipements et solutions.
Cette exposition à des tendances structurelles explique en partie l'intérêt des investisseurs pour l'entreprise.
Les derniers résultats opérationnels témoignent d'ailleurs de cette dynamique.
Le 16 octobre 2026, Schneider Electric a publié un chiffre d'affaires trimestriel d'environ 11,46 milliards d'euros, en croissance organique de 16,9 % sur un an.
Le groupe a également relevé ses objectifs pour l'ensemble de l'exercice 2026, anticipant désormais une croissance organique du chiffre d'affaires comprise entre 12 % et 14 % et une progression organique de l'EBITA ajusté comprise entre 18 % et 21 %.
Autrement dit, Schneider Electric n'avait pas besoin de PTC pour afficher une forte croissance à court terme.
Le rachat répond à une ambition plus large : renforcer la place des logiciels dans son modèle économique.
2. Pourquoi dépenser 22,6 milliards de dollars pour PTC ?
Le 5 octobre 2026, Schneider Electric a annoncé un accord définitif visant à acquérir 100 % du capital de PTC.
Le prix proposé est de 205 dollars par action, soit environ 22,6 milliards de dollars pour les capitaux propres et 23,7 milliards de dollars en valeur d'entreprise, dette nette comprise.
Ce prix représente une prime de 42,3 % par rapport au dernier cours de Bourse de PTC avant l'annonce.
PTC est un spécialiste américain des logiciels de conception et d'ingénierie industrielle.
Ses solutions permettent notamment aux industriels de concevoir des produits complexes, de gérer leurs données techniques et d'organiser l'ensemble du cycle de vie de leurs équipements.
L'entreprise compte plus de 30 000 clients dans le monde.
Selon les données présentées lors de l'annonce, PTC a généré environ 2,4 milliards d'euros de chiffre d'affaires en 2025, avec une marge d'EBITA ajusté proche de 40 %, sur le périmètre retenu pour la transaction.
Ces marges sont particulièrement intéressantes.
Contrairement à certaines activités industrielles nécessitant d'importants investissements matériels, les logiciels peuvent bénéficier d'une meilleure capacité à générer des revenus récurrents et à accroître leur rentabilité avec la taille.
Mais l'intérêt de PTC ne réside pas uniquement dans ses marges.
Un potentiel avantage concurrentiel durable
Lorsqu'une entreprise industrielle utilise un logiciel de conception ou de gestion de ses produits, elle investit du temps et des ressources dans son déploiement.
Les collaborateurs sont formés, les processus sont adaptés et les données techniques s'accumulent progressivement dans le système.
Remplacer cette solution peut devenir coûteux et risqué.
Ces coûts de changement constituent potentiellement un MOAT : un avantage concurrentiel qui protège l'entreprise contre ses concurrents.
En associant PTC à AVEVA et à ses autres activités numériques, Schneider Electric souhaite proposer une offre couvrant davantage d'étapes de la vie d'un produit industriel.
De sa conception jusqu'à son exploitation et sa maintenance.
Cette intégration pourrait améliorer la fidélisation des clients et multiplier les possibilités de ventes croisées.
Elle pourrait également renforcer la qualité des données industrielles utilisées par les systèmes d'intelligence artificielle.
Sur le plan stratégique, cette ambition est compréhensible.
Mais elle soulève une question fondamentale : combien faut-il payer pour acquérir un tel avantage ?
3. Une acquisition stratégique, mais particulièrement coûteuse
Le montant annoncé est considérable.
La valeur d'entreprise de PTC représente environ 21 fois son EBITA ajusté estimé pour 2027.
Ce multiple n'est pas nécessairement excessif pour un éditeur de logiciels de grande qualité, mais il implique des attentes importantes en matière de croissance, de rentabilité et de synergies.
Schneider Electric anticipe environ 250 millions d'euros d'économies annuelles à partir de la troisième année suivant l'acquisition.
Le groupe prévoit également environ 800 millions d'euros de synergies de chiffre d'affaires.
Cette distinction est essentielle.
Les 250 millions d'euros d'économies pourraient contribuer directement à l'amélioration du résultat opérationnel, sous réserve des coûts nécessaires à leur réalisation.
En revanche, les 800 millions d'euros de chiffre d'affaires supplémentaire ne correspondent pas à 800 millions d'euros de bénéfices.
Il faudra financer les ventes, les développements logiciels, les équipes commerciales et les éventuels investissements nécessaires.
Le groupe présente un multiple de valorisation ramené à environ 13 fois l'EBITA ajusté estimé pour 2027 en intégrant la totalité des synergies attendues à terme.
C'est nettement plus attractif sur le papier.
Mais ce multiple repose sur des hypothèses qui restent à concrétiser.
Pour moi, c'est précisément ici que se situe le risque.
Schneider Electric n'achète pas uniquement les bénéfices actuels de PTC : il paie aussi une partie importante de la croissance et des synergies futures.
Si ces dernières sont au rendez-vous, l'opération pourrait se révéler pertinente.
Si elles déçoivent, le rendement du capital investi pourrait rester insuffisant pendant plusieurs années.
4. Pourquoi l'action Schneider Electric a-t-elle chuté en Bourse ?
La réaction des marchés a été particulièrement marquée.
Le 2 octobre 2026, avant l'annonce de l'acquisition, l'action Schneider Electric clôturait autour de 303 euros.
Le 5 octobre, jour de l'annonce, elle a terminé autour de 272,80 euros, soit une baisse proche de 10 % en une seule séance.
Cette chute traduit une révision brutale des attentes des investisseurs.
Plusieurs éléments peuvent expliquer cette réaction.
Le prix payé
Le premier sujet est naturellement le montant de l'acquisition.
Avec une prime de 42,3 % offerte aux actionnaires de PTC, Schneider Electric doit démontrer qu'il peut obtenir une rentabilité suffisante sur les milliards investis.
Les investisseurs peuvent apprécier la qualité de PTC tout en estimant que Schneider Electric a accepté un prix trop élevé.
L'augmentation de l'endettement
Le financement initialement envisagé comprend environ 16 à 17 milliards d'euros de dette nouvelle.
Même pour une entreprise financièrement solide, cette augmentation représente un engagement important.
Une dette plus élevée signifie des charges d'intérêts supplémentaires et une moindre flexibilité financière.
Elle peut également limiter temporairement les rachats d'actions ou d'autres investissements.
Les risques d'intégration
Schneider Electric doit intégrer une entreprise américaine de logiciels tout en poursuivant ses autres projets de croissance externe.
L'opération intervient notamment dans un contexte où le groupe développe également ses capacités dans les données industrielles et l'intelligence artificielle, avec le projet Cognite.
Multiplier les acquisitions peut renforcer un groupe, mais augmente aussi les risques d'exécution.
Les interrogations sur l'intelligence artificielle
L'intelligence artificielle représente une opportunité pour les logiciels industriels, mais elle peut également modifier la manière dont ces logiciels sont développés et commercialisés.
Les investisseurs cherchent donc à déterminer si les éditeurs historiques conserveront durablement leur pouvoir de fixation des prix.
Ce risque technologique ne condamne pas le modèle de PTC, mais il doit être intégré à sa valorisation.
Ce que révèle la chute du cours
La baisse du 5 octobre ne prouve pas que Schneider Electric a réalisé une mauvaise acquisition.
Elle montre surtout que le marché a immédiatement intégré un niveau de risque plus élevé et révisé la valeur qu'il était prêt à attribuer au groupe.
La distinction est importante.
Une réaction boursière de court terme n'est pas un verdict définitif sur la création de valeur à long terme.
5. L'augmentation de capital du 20 octobre : une nouvelle pression sur le cours
Deux semaines après l'annonce du rachat, Schneider Electric a franchi une étape importante dans son financement.
Le groupe a réalisé une augmentation de capital de 6 milliards d'euros en émettant 25 millions d'actions nouvelles.
Le prix de souscription a été fixé à 240 euros par action.
Ce montant représente une décote de 4,99 % par rapport au cours de clôture du 19 octobre, qui était de 252,60 euros.
L'opération a été réalisée rapidement, auprès d'investisseurs qualifiés, sans droit préférentiel de souscription pour les actionnaires existants.
Le 20 octobre, l'action a de nouveau reculé.
Elle perdait environ 4 % en début de séance, autour de 243,55 euros, avant de limiter une partie de sa baisse. Elle a terminé la journée en recul d'environ 3,3 %.
Cette réaction est compréhensible.
Lorsqu'une entreprise émet un nombre important d'actions à un prix inférieur au cours précédent, les investisseurs peuvent revoir leurs ordres et leurs anticipations.
Mais la baisse observée ne s'explique pas uniquement par la dilution mécanique.
Elle reflète également le prix du placement, la pression temporaire sur l'offre et la demande de titres, ainsi que les interrogations persistantes sur l'acquisition.
Le marché sanctionne donc à la fois le coût de l'opération, son financement et les incertitudes sur sa rentabilité future.
6. Quel impact sur le cours de Bourse à court terme ?
C'est probablement la question que se posent de nombreux actionnaires.
Après deux annonces mal accueillies, faut-il s'attendre à une poursuite de la baisse ou à un rebond ?
Personne ne peut déterminer avec certitude l'évolution du cours sur les prochaines semaines.
Il est néanmoins possible d'identifier les forces qui pourraient influencer le titre.
Premier scénario : une stabilisation progressive
La réalisation de l'augmentation de capital retire une partie de l'incertitude liée au financement.
Le montant levé et le prix d'émission sont désormais connus.
Si les investisseurs considèrent que l'essentiel des mauvaises nouvelles a été intégré dans le cours, l'action pourrait se stabiliser.
Les solides résultats opérationnels de Schneider Electric pourraient également soutenir cette stabilisation.
Il faut rappeler que les activités historiques continuent de bénéficier d'une demande importante, notamment dans les centres de données.
Deuxième scénario : une poursuite de la correction
Le titre pourrait rester sous pression si les investisseurs continuent de considérer le prix de PTC comme trop élevé.
L'augmentation de l'endettement, les interrogations sur les synergies et le risque d'intégration pourraient entretenir cette prudence.
Un ralentissement de la demande dans les centres de données ou une correction des valorisations des entreprises exposées à l'intelligence artificielle accentuerait également les risques.
Troisième scénario : un rebond porté par les fondamentaux
À l'inverse, de nouvelles publications solides, des perspectives de croissance confirmées ou des précisions convaincantes sur les synergies pourraient améliorer la perception de l'opération.
L'action pourrait alors retrouver une partie du terrain perdu.
Mais il ne faut pas confondre rebond boursier et création de valeur.
Un cours peut progresser à court terme sans que les fondamentaux aient encore changé.
Mon interprétation
À court terme, je considère que l'incertitude entourant le financement est en partie levée, mais que le risque lié au prix de l'acquisition et à son intégration demeure.
Le niveau de 240 euros mérite d'être observé, puisqu'il correspond au prix payé par les investisseurs institutionnels lors de l'augmentation de capital.
Il ne constitue toutefois ni un plancher garanti ni une valeur intrinsèque.
Le marché peut parfaitement passer sous ce niveau si les anticipations se dégradent.
À l'inverse, une amélioration de la confiance peut entraîner une remontée du cours sans attendre la finalisation de l'acquisition.
Je préfère donc éviter de fixer un objectif de cours à quelques semaines sur la seule base de cette opération.
7. Quel impact pour un actionnaire qui possédait déjà Schneider Electric ?
C'est ici que les conséquences deviennent particulièrement concrètes.
Imaginons un investisseur qui détenait 100 actions Schneider Electric dans son PEA avant l'augmentation de capital.
Après l'opération, il possède toujours exactement 100 actions.
Il n'a perdu aucun titre.
En revanche, Schneider Electric a créé 25 millions d'actions supplémentaires.
Le nombre total d'actions a augmenté d'environ 4,32 %.
Cela signifie que la participation relative des actionnaires existants a diminué d'environ 4,14 %.
Comprendre la dilution
Prenons un exemple simple.
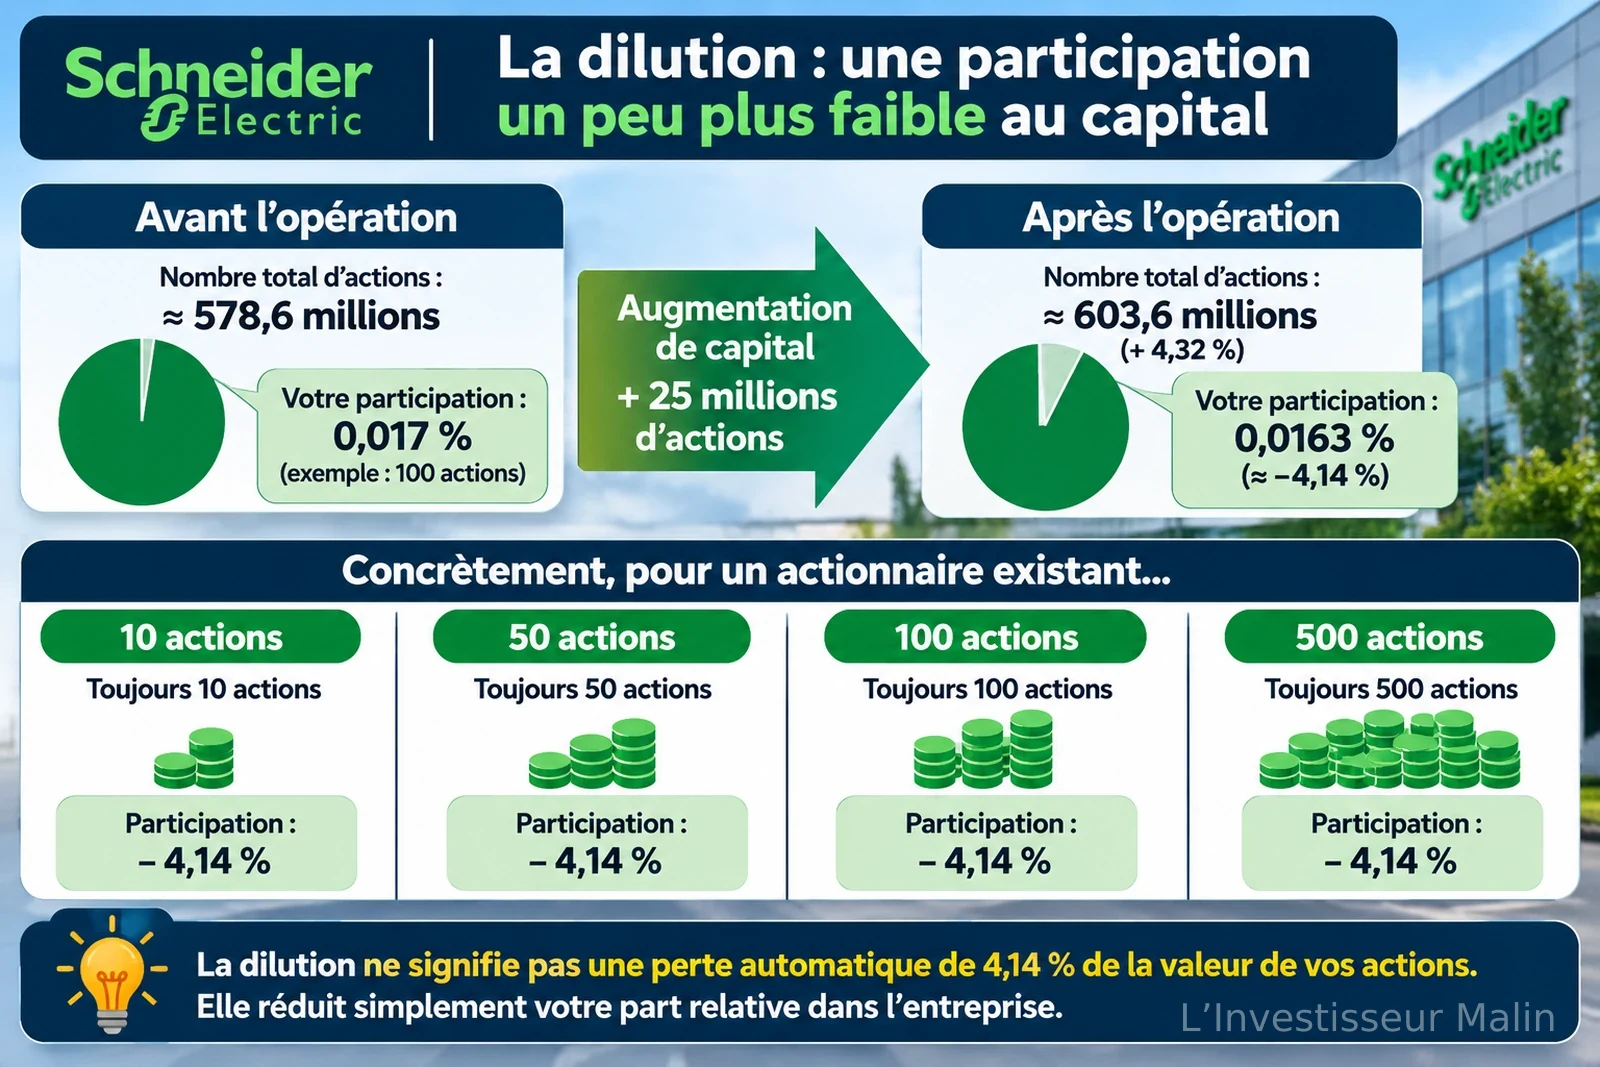
Tous subissent une réduction relative de leur participation d'environ 4,14 %.
La dilution signifie-t-elle une perte de 4,14 % ?
Non, et c'est un point essentiel.
L'augmentation de capital ne consiste pas à distribuer gratuitement de nouvelles actions. Schneider Electric reçoit 6 milliards d'euros en contrepartie. L'entreprise dispose donc de davantage de capitaux pour financer son acquisition.
Pour illustrer la différence, prenons le cours de clôture du 19 octobre : 252,60 euros.
En intégrant uniquement les nouvelles actions émises à 240 euros, le prix théorique après émission ressort autour de 252,08 euros. Cela correspond à un effet mécanique d'environ −0,21 %.
Pour un actionnaire possédant 100 titres, la valeur théorique du portefeuille passerait de 25 260 euros à environ 25 208 euros. L'écart serait donc proche de 52 euros.
Cette simulation ne prédit absolument pas le cours réel. Elle sert uniquement à montrer qu'une dilution de 4,14 % du capital ne correspond pas automatiquement à une baisse de 4,14 % de la valeur des actions.
La baisse réellement observée en Bourse peut être bien plus importante, car elle intègre aussi l'appréciation des investisseurs sur l'ensemble de l'opération.
Pourquoi les particuliers n'ont-ils pas pu acheter à 240 euros ?
L'augmentation de capital a été réalisée sans droit préférentiel de souscription, dans le cadre d'un placement réservé à des investisseurs qualifiés.
Les actionnaires particuliers n'ont donc pas reçu de droits leur permettant de souscrire automatiquement de nouvelles actions au prix de 240 euros. Ils peuvent continuer à acheter des titres sur le marché, mais au prix disponible au moment de leur ordre.
Il s'agit d'une différence importante avec une augmentation de capital ouverte à tous les actionnaires existants.
8. Le véritable enjeu : les bénéfices par action
Pour un investisseur de long terme, la dilution du capital est importante, mais elle n'est pas nécessairement le principal risque.
Ce qui m'intéresse davantage, c'est l'évolution du bénéfice par action et du free cash-flow par action.
Lorsqu'une entreprise émet 4,32 % d'actions supplémentaires, ses bénéfices doivent être répartis entre davantage de titres.
Si le bénéfice net total reste inchangé, le bénéfice par action diminue mécaniquement d'environ 4,14 %.
Prenons un exemple pédagogique.
Imaginons une entreprise qui génère 5 milliards d'euros de bénéfice net avant l'opération.
Pour compenser intégralement l'augmentation du nombre d'actions, elle devra augmenter son bénéfice net d'environ 4,32 %.
Cela représente 216 millions d'euros de bénéfices supplémentaires par an.
Ces 216 millions ne constituent pas un objectif annoncé par Schneider Electric. Ils servent uniquement à illustrer le mécanisme.
En pratique, l'acquisition de PTC apportera ses propres résultats, mais également des charges financières, des coûts d'intégration et d'autres effets comptables.
Schneider Electric estime que l'opération devrait améliorer son bénéfice par action ajusté, hors certains effets comptables liés à l'acquisition, dès la première année de consolidation complète.
Le groupe anticipe une amélioration de quelques pourcents initialement, puis une progression plus importante lorsque les synergies seront pleinement réalisées.
Ce sont des projections de la direction.
Elles devront être vérifiées dans les résultats futurs.
Une acquisition n'est véritablement créatrice de valeur pour l'actionnaire que si elle améliore durablement les bénéfices économiques et les flux de trésorerie par action, compte tenu du capital mobilisé.
9. Quelles conséquences pour les dividendes ?
Pour un actionnaire qui privilégie les dividendes, l'augmentation de capital soulève également des questions.
Un investisseur détenant 100 actions continuera de percevoir les dividendes associés à ses 100 titres.
Si Schneider Electric maintient son dividende par action, son revenu brut ne changera pas du seul fait de la dilution.
En revanche, le groupe devra distribuer davantage d'argent au total pour maintenir ce dividende sur un nombre d'actions plus important.
Schneider Electric a indiqué vouloir préserver sa politique de dividendes progressifs.
Mais cette ambition dépendra de sa capacité à financer l'acquisition, rembourser sa dette et maintenir une génération de trésorerie suffisante.
Le groupe prévoit également de suspendre ses rachats d'actions en 2027 et 2028, avant de les accélérer ultérieurement dans le cadre de son programme annoncé.
Cette pause représente un coût d'opportunité pour les actionnaires.
Les rachats d'actions peuvent contribuer à réduire le nombre de titres en circulation et à soutenir le bénéfice par action, à condition d'être réalisés à un prix pertinent.
Leur interruption signifie que Schneider Electric privilégiera temporairement d'autres usages de son capital.
Cette décision peut être rationnelle, mais elle devra produire des résultats.
10. Mon analyse : PTC renforce-t-il réellement le MOAT de Schneider Electric ?
C'est probablement le point le plus intéressant à mes yeux.
Schneider Electric possède déjà plusieurs avantages concurrentiels importants.
Son expertise technique, sa réputation, ses relations avec les grands clients industriels et sa présence mondiale rendent ses solutions difficiles à remplacer dans de nombreuses applications critiques.
Avec PTC, le groupe pourrait renforcer son positionnement dans les logiciels de conception, la gestion des données industrielles et l'exploitation des équipements.
L'intégration entre matériel, logiciels et données pourrait augmenter les coûts de changement pour les clients.
Elle pourrait aussi améliorer la fidélisation et développer les revenus récurrents.
C'est une perspective intéressante.
Mais un avantage concurrentiel ne doit pas être évalué uniquement à partir d'une présentation stratégique.
Il doit se traduire dans les chiffres.
Je chercherai donc à vérifier si cette acquisition améliore réellement les marges, la fidélité des clients, la génération de trésorerie et la rentabilité des capitaux investis.
Un groupe peut posséder davantage de logiciels sans nécessairement disposer d'un meilleur MOAT.
Tout dépend de la valeur apportée aux clients et de la difficulté pour les concurrents de reproduire cette proposition.
11. Le ROIC : le critère décisif pour juger cette acquisition
Dans ma grille d'analyse fondamentale, la rentabilité du capital investi représente 18 % de la note totale.
C'est le critère le plus fortement pondéré.
Et cette acquisition illustre parfaitement pourquoi.
Schneider Electric mobilise plusieurs dizaines de milliards d'euros pour acquérir PTC.
Cet investissement devra produire un rendement suffisant pour rémunérer les capitaux engagés.
Il ne suffit pas que PTC soit rentable.
Il faut que le rendement généré sur le prix réellement payé soit supérieur au coût du capital.
Schneider Electric indique viser un retour sur capitaux employés de l'opération supérieur à son coût moyen pondéré du capital à partir de la cinquième année après la finalisation, en intégrant les synergies attendues.
Cet objectif est important, mais il appelle deux observations.
Premièrement, il repose sur la réalisation des synergies annoncées.
Deuxièmement, un dépassement du coût du capital à partir de la cinquième année ne garantit pas, à lui seul, que l'ensemble de l'investissement aura créé suffisamment de valeur depuis son origine.
Les flux de trésorerie des premières années, les coûts d'intégration et les perspectives au-delà de la cinquième année comptent également.
Je suivrai donc la rentabilité économique réelle de l'opération sur plusieurs exercices.
À mes yeux, c'est beaucoup plus révélateur que la seule progression du chiffre d'affaires.
12. Schneider Electric reste-t-il une entreprise extraordinaire ?
Malgré les interrogations entourant PTC, je ne pense pas qu'il faille oublier les qualités fondamentales de Schneider Electric.
Le groupe est exposé à plusieurs marchés qui pourraient bénéficier d'une croissance structurelle pendant de nombreuses années.
L'électrification, l'automatisation, les centres de données et l'efficacité énergétique répondent à des besoins économiques réels.
Schneider Electric dispose également d'un portefeuille d'activités diversifié et de positions concurrentielles importantes.
L'acquisition de PTC pourrait renforcer ces qualités.
Mais elle modifie aussi le profil financier du groupe.
Le recours à davantage de dette, l'émission de nouvelles actions et l'intégration d'une acquisition majeure rendent l'analyse plus complexe.
Il faudra désormais distinguer la croissance des activités historiques de la valeur réellement créée par les nouvelles acquisitions.
Pour un investisseur de long terme, la qualité intrinsèque de Schneider Electric demeure un sujet distinct de l'attractivité de son cours de Bourse.
Une entreprise peut rester extraordinaire tout en devenant temporairement un investissement moins intéressant si son prix, son endettement ou ses décisions d'allocation du capital dégradent le rendement futur attendu.
13. Mon regard d'investisseur : faut-il voir la baisse comme une opportunité ?
La chute du cours peut naturellement attirer l'attention.
Une baisse importante sur une entreprise de qualité mérite toujours d'être analysée.
Mais une action qui perd 10 %, puis recule encore, n'est pas automatiquement devenue bon marché.
Le cours de Bourse doit être comparé à une estimation actualisée de la valeur intrinsèque.
Dans le cas de Schneider Electric, cette estimation doit désormais intégrer le prix payé pour PTC, la dette supplémentaire, les actions nouvelles, les synergies attendues et les risques d'intégration.
Il faut également tenir compte du fait que les solides perspectives des activités historiques sont déjà connues du marché.
À court terme, l'action peut connaître un rebond technique ou poursuivre sa correction.
Je ne considère pas qu'il soit possible de prédire sérieusement l'une ou l'autre trajectoire avec précision.
À long terme, je préfère raisonner autrement.
Je souhaite savoir si Schneider Electric sera capable de faire progresser son free cash-flow par action pendant les quinze à vingt prochaines années, tout en conservant une rentabilité élevée de ses capitaux investis.
Si PTC permet de renforcer durablement son MOAT, d'améliorer ses marges et d'accélérer sa croissance sans immobiliser excessivement de capitaux, l'opération pourrait devenir un moteur important de création de valeur.
À l'inverse, si le prix payé se révèle trop élevé, les actionnaires pourraient supporter pendant longtemps les conséquences d'une acquisition insuffisamment rentable.
Mon intérêt pour Schneider Electric ne disparaît donc pas avec cette opération. Mais mon niveau d'exigence sur sa valorisation et son allocation du capital augmente.
Conclusion : la Bourse sanctionne aujourd'hui un pari que Schneider Electric devra réussir demain
L'acquisition de PTC représente une étape majeure dans l'évolution de Schneider Electric.
Le groupe veut renforcer son positionnement dans les logiciels industriels et l'intelligence artificielle, en complétant ses activités historiques dans l'énergie et l'automatisation.
Cette ambition peut renforcer son avantage concurrentiel.
Mais elle s'accompagne d'un coût considérable.
Les 22,6 milliards de dollars proposés pour PTC, les 6 milliards d'euros levés auprès d'investisseurs et le recours important à la dette imposent une discipline financière particulièrement exigeante.
La réaction négative du marché reflète ces interrogations.
Pour les actionnaires existants, la dilution d'environ 4,14 % est réelle, mais elle ne constitue pas une perte automatique équivalente sur la valeur de leurs titres.
Le véritable enjeu est ailleurs.
Schneider Electric devra démontrer que cette acquisition génère suffisamment de bénéfices et de trésorerie supplémentaires pour compenser son financement et rémunérer correctement les capitaux engagés.
Je préfère une entreprise qui accepte une dilution raisonnable pour financer une acquisition exceptionnellement rentable à une entreprise qui préserve artificiellement son nombre d'actions tout en laissant passer des opportunités créatrices de valeur.
Mais je préfère encore une direction capable de renoncer à une acquisition lorsque son prix devient excessif.
Mon horizon d'investissement se situe entre quinze et vingt ans, voire davantage.
Je ne cherche donc pas à savoir si Schneider Electric gagnera quelques pourcents en Bourse la semaine prochaine.
Je cherche à comprendre si chaque action représentera, dans dix ou quinze ans, une entreprise plus solide, plus rentable et capable de générer davantage de trésorerie.
Car une entreprise extraordinaire ne crée pas de valeur simplement en devenant plus grande. Elle en crée lorsqu'elle investit son capital à un rendement durablement supérieur à son coût.
C'est sur ce critère que je jugerai le rachat de PTC.
Les données de marché mentionnées correspondent aux séances des 2, 5, 19 et 20 octobre 2026. Les simulations de dilution sont pédagogiques. Les objectifs financiers et les synergies présentés sont ceux annoncés par Schneider Electric et ne constituent pas des résultats garantis.
Cet article reflète une analyse personnelle à vocation informative. Il ne constitue pas un conseil en investissement ni une recommandation d'achat ou de vente. L'auteur détient des actions Schneider Electric.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…