Plan Epargne Groupe
Temps de lecture estimé : environ 6 min
PEG : la puissance d’une épargne soutenue par son employeur
Lorsqu’on cherche à investir, on pense souvent au PEA, à l’assurance-vie ou à l’immobilier. Pourtant, certains salariés disposent déjà d’un outil particulièrement intéressant dans leur entreprise : le Plan d’épargne groupe, ou PEG.
Son intérêt repose sur une combinaison puissante : une aide possible de l’employeur, des frais partiellement pris en charge et une fiscalité avantageuse. Mais pour bien l’utiliser, il faut comprendre ses règles et regarder ce qu’il contient.
Le PEG, c’est quoi ?
Le PEG est la version du Plan d’épargne entreprise, le PEE, organisée à l’échelle d’un groupe. Les deux fonctionnent selon les mêmes principes.
Il permet d’investir notamment son intéressement, sa participation et des versements volontaires, dans les supports proposés par le plan. Ces supports peuvent être des fonds diversifiés ou des placements en actions de l’entreprise. Le PEG est une enveloppe : son niveau de risque dépend des investissements choisis.
L’abondement : quand l’entreprise ajoute de l’argent à votre épargne
C’est probablement l’avantage le plus visible du dispositif.
L’abondement est un versement complémentaire de l’employeur. Selon l’accord applicable, il peut accompagner le placement de la participation, de l’intéressement ou de versements personnels.
Prenons un exemple fictif : une entreprise propose un abondement de 100 %, plafonné à 1 000 €. Un salarié effectue un versement éligible de 1 000 € ; l’entreprise ajoute 1 000 € bruts.
Cela représente une aide considérable au départ, même si les prélèvements sociaux sur l’abondement et l’évolution des placements doivent ensuite être pris en compte. Ce n’est pas un rendement annuel garanti.
L’abondement n’est toutefois pas obligatoire : son montant, ses conditions et les versements concernés dépendent du règlement du plan, dans les limites légales.
Participation et intéressement : un avantage fiscal dès l’entrée
Lorsqu’on reçoit sa participation ou son intéressement, on peut généralement choisir de les percevoir immédiatement ou de les investir dans son plan.
Les sommes perçues immédiatement sont en principe imposables à l’impôt sur le revenu. Lorsqu’elles sont affectées au PEG dans les délais prévus, elles bénéficient d’une exonération, dans les limites légales.
Cela ne signifie pas qu’elles échappent à tous les prélèvements : la CSG et la CRDS restent généralement dues au taux global de 9,7 % sur ces primes et sur l’abondement.
Les versements volontaires personnels, eux, ne sont pas déductibles du revenu imposable.
Des frais souvent avantageux, mais pas nécessairement nuls
Pendant la présence du salarié dans l’entreprise, les frais de tenue de compte sont pris en charge par l’employeur. Celui-ci peut aussi supporter certains autres frais.
Il faut cependant distinguer les frais du compte des frais internes des fonds, qui peuvent réduire leur performance même si aucune facture n’apparaît sur votre espace personnel.
Les frais d’entrée, de gestion et d’arbitrage dépendent des supports et des conditions négociées. Le bon réflexe consiste à consulter la grille tarifaire et le document d’informations clés de chaque fonds.
Un compte sans frais visibles ne signifie donc pas automatiquement un placement sans frais.
Un arbitrage, c’est simplement changer la répartition de son épargne
Faire un arbitrage consiste à déplacer tout ou partie de l’argent d’un support vers un autre, à l’intérieur du PEG.
Par exemple, on peut transférer une partie d’un fonds actions vers un fonds monétaire pour réduire son exposition aux fluctuations à l’approche d’un projet.
L’argent reste dans le plan : il ne revient pas sur le compte bancaire. Un arbitrage ne constitue donc pas un retrait.
Les arbitrages peuvent être gratuits ou pris en charge dans l’offre négociée par l’entreprise, mais il faut le vérifier : leur gratuité n’est pas une règle universelle.
Après cinq ans : une fiscalité favorable à la sortie
Les sommes sont normalement indisponibles pendant cinq ans. Ce délai s’applique aux versements successifs, selon l’échéancier du gestionnaire : ouvrir un PEG ne lance pas un compteur unique qui rendrait tous les futurs versements immédiatement disponibles cinq ans plus tard.
Une fois disponibles, les sommes peuvent être retirées ou rester investies. Il n’y a pas d’obligation de les récupérer.
À la sortie, dans le cadre légal du dispositif :
le capital récupéré n’est pas soumis une nouvelle fois à l’impôt sur le revenu ;
les gains sont exonérés d’impôt sur le revenu ;
les gains restent soumis aux prélèvements sociaux.
En 2026, le taux de droit commun applicable aux gains est de 18,6 %. Certains avoirs anciens relèvent toutefois de règles particulières : le calcul du gestionnaire fait référence.
Exemple simplifié : un capital investi de 10 000 € atteint 13 000 €. Si les 3 000 € de gains sont intégralement soumis à 18,6 %, les prélèvements représentent 558 €. Le montant récupéré est alors de 12 442 €, hors éventuels frais.
Les 18,6 % s’appliquent ici aux gains, pas aux 13 000 € retirés.
Sortir avant cinq ans : de nombreux cas prévus par la loi
Le blocage comporte plusieurs exceptions, notamment :
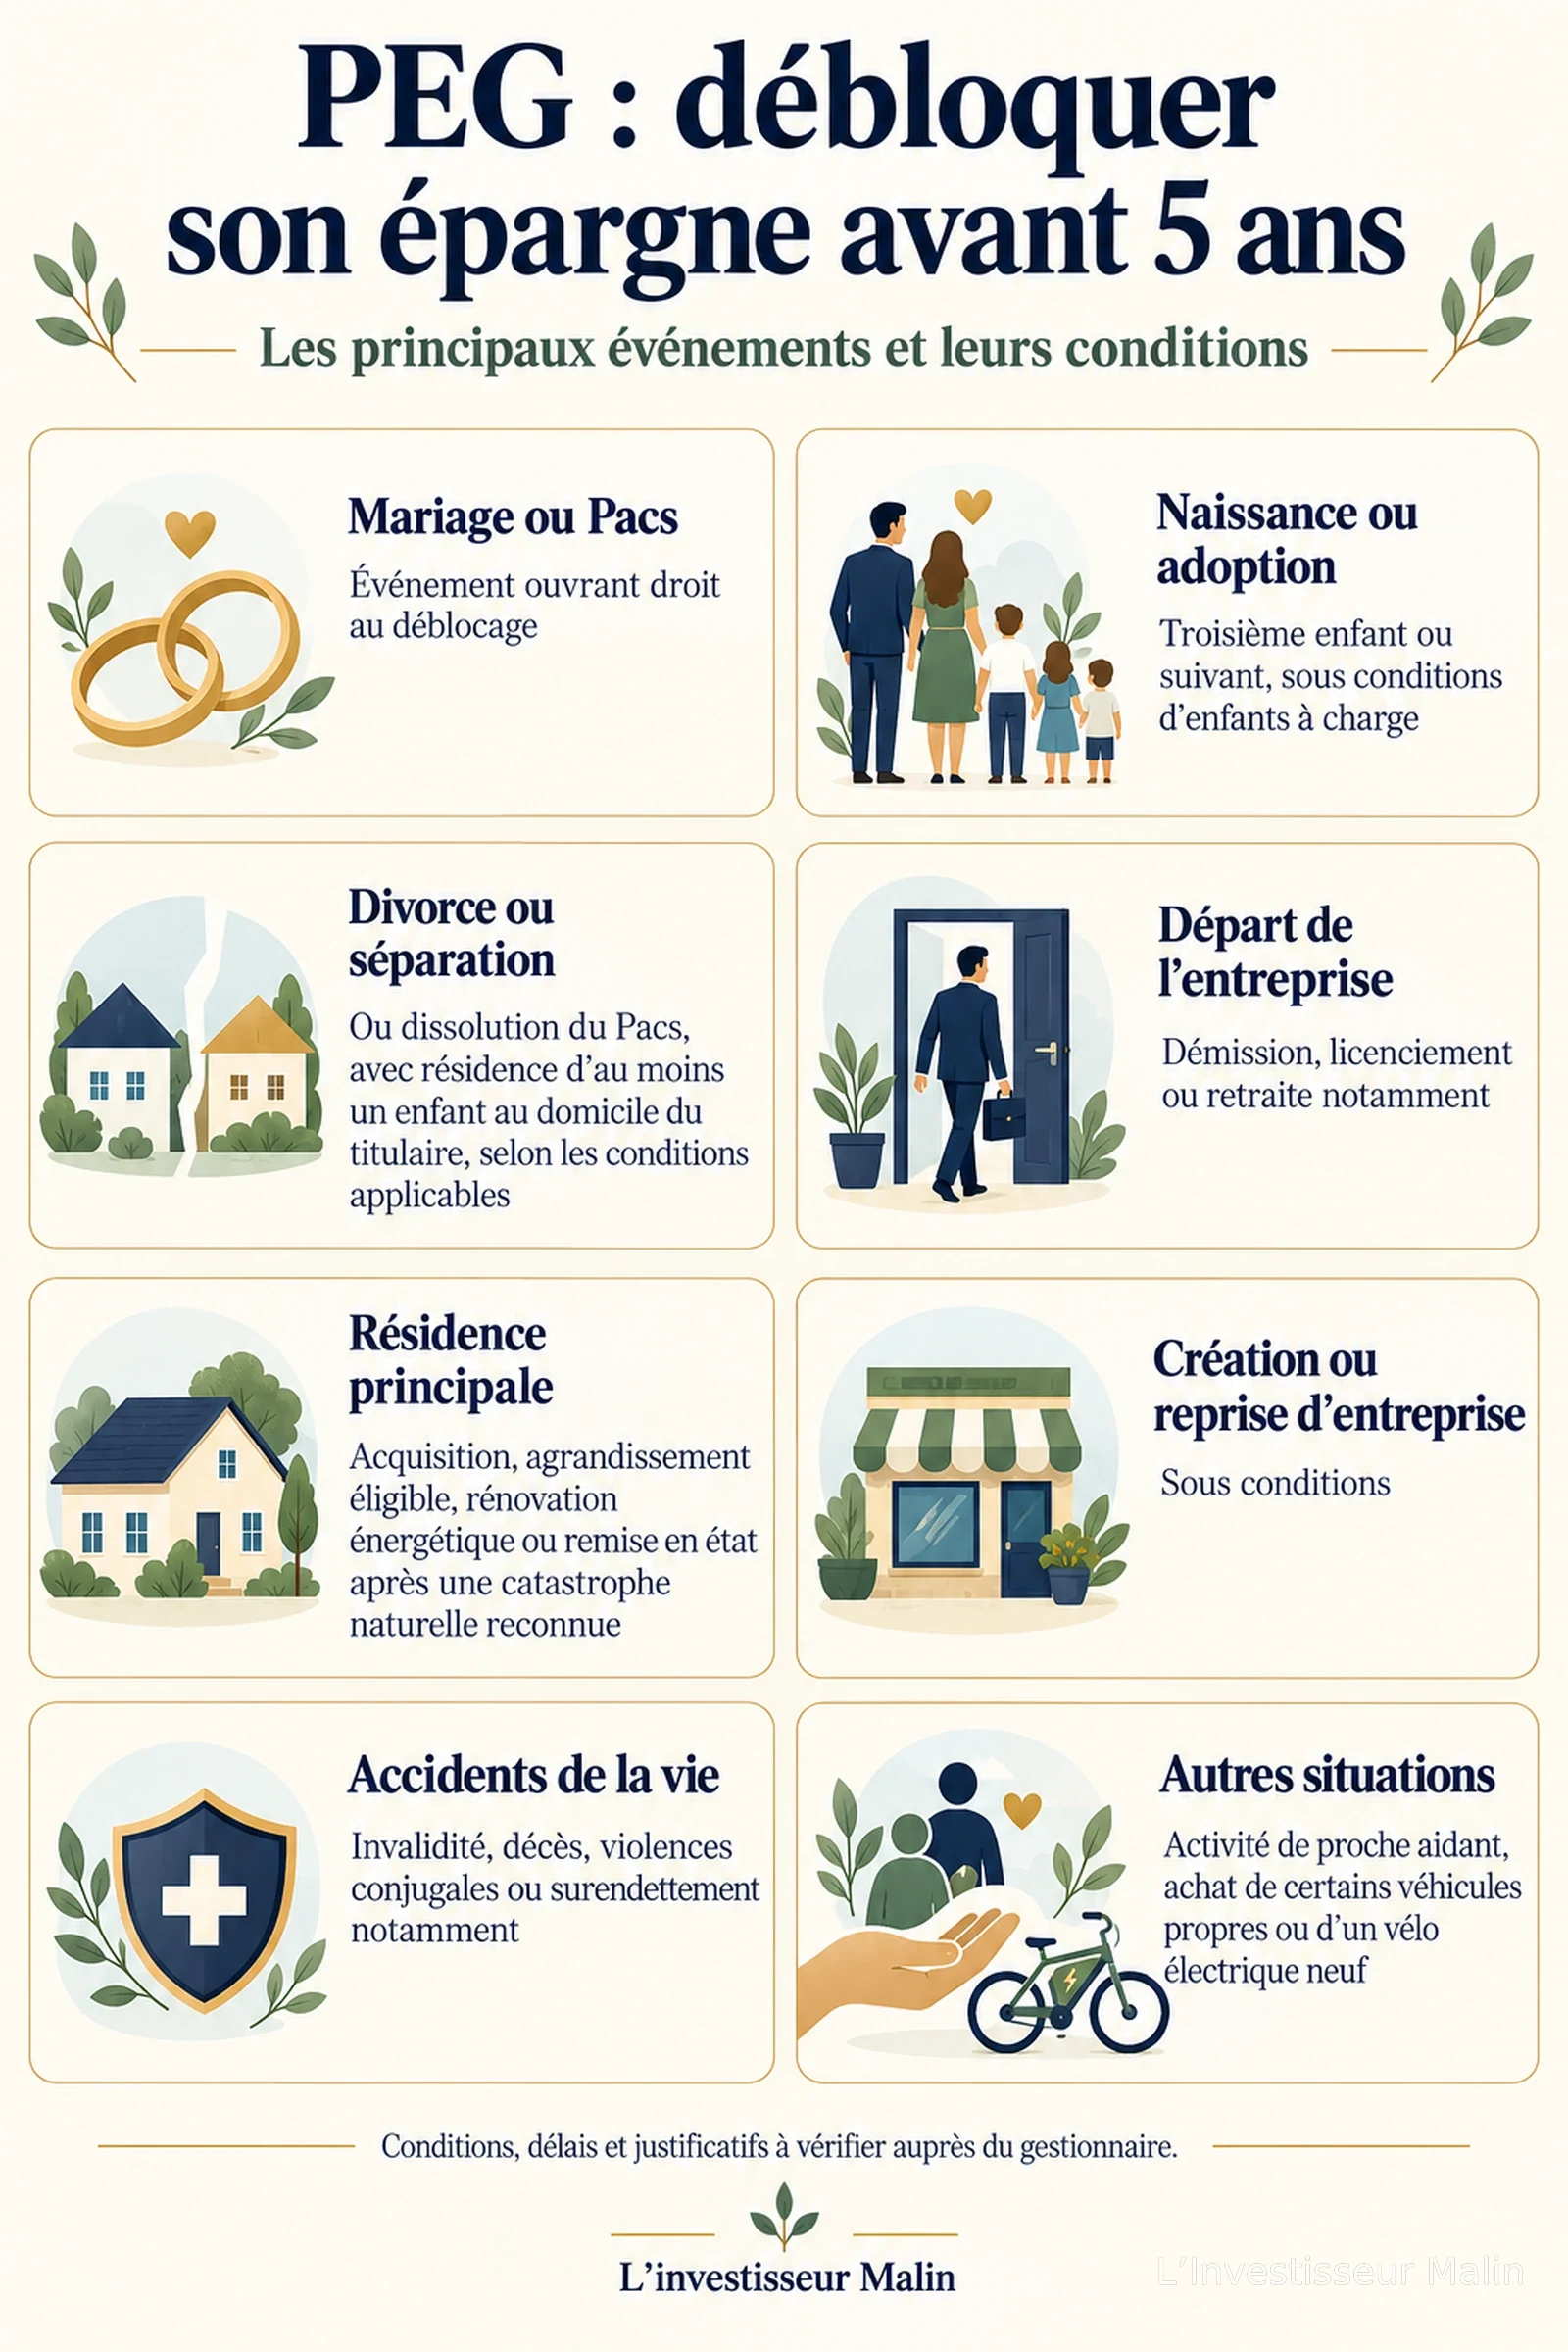
Une première naissance ou une séparation sans enfant ne suffisent donc pas, à elles seules.
La demande doit généralement intervenir dans les six mois de l’événement. Certains motifs, dont la rupture du contrat de travail, bénéficient d’exceptions à ce délai. Des justificatifs sont nécessaires, et des règles spécifiques existent en cas de décès.
Un déblocage anticipé conforme aux règles conserve l’exonération d’impôt sur le revenu ; les gains restent soumis aux prélèvements sociaux.
Après avoir quitté l’entreprise, le PEG peut continuer à vivre
Quitter son employeur n’oblige pas à fermer son PEG. On peut conserver l’épargne investie et son cadre fiscal.
Mais il faut distinguer deux situations :
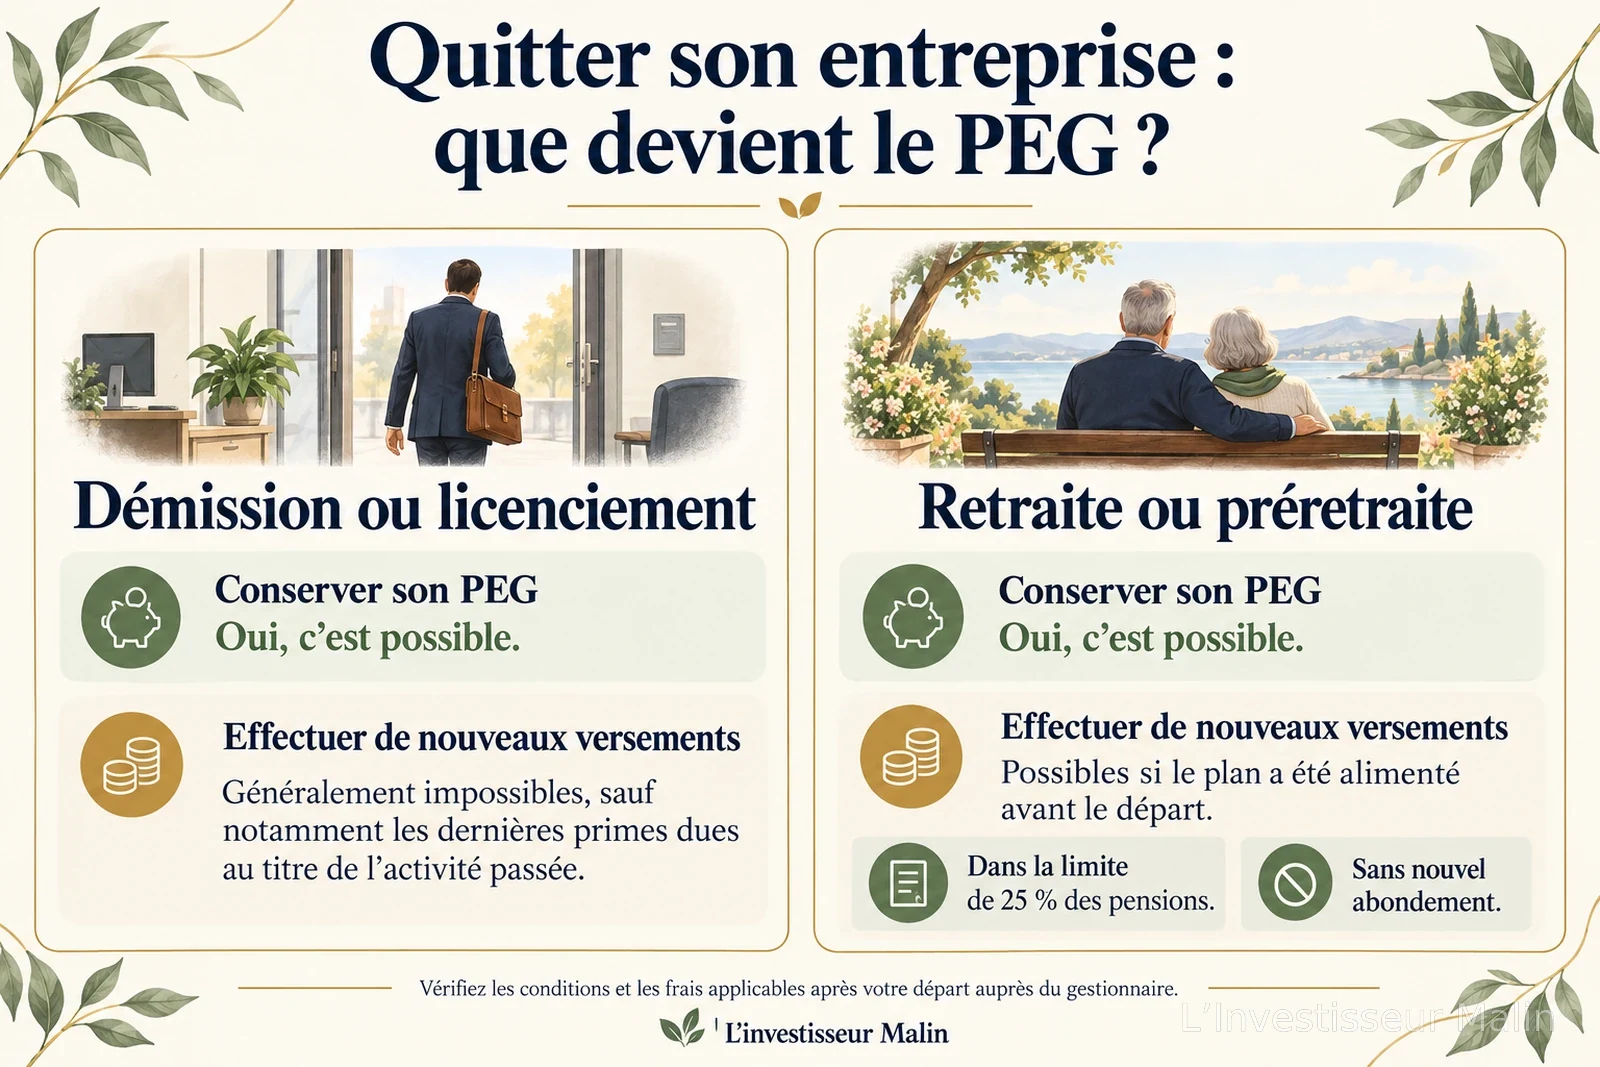
Après le départ, les frais de tenue de compte peuvent devenir à la charge de l’ancien salarié. L’état récapitulatif remis par l’employeur doit préciser leur traitement.
Pourquoi je trouve ce dispositif particulièrement intéressant
À mes yeux, le PEG mérite d’être étudié avant de choisir où placer son épargne, surtout lorsqu’un abondement est proposé.
Mais l’avantage fiscal et l’aide de l’employeur ne dispensent pas d’examiner les fonds : leurs frais, leur diversification et leur risque de perte.
Je serais notamment prudent avec une concentration excessive sur les actions de mon employeur. Mon salaire dépend déjà de cette entreprise ; y concentrer également mon patrimoine renforcerait cette dépendance.
La puissance du PEG vient de l’association entre l’aide de l’entreprise, la fiscalité et une allocation adaptée à ses projets. Il mérite mieux qu’un choix effectué à la hâte au moment de recevoir sa participation.
Article pédagogique fondé sur les règles consultées au 20 octobre 2026, pour un résident fiscal français dans le cas général. Les conditions du plan et la situation personnelle doivent être vérifiées. Les placements peuvent présenter un risque de perte en capital.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…