Netflix : un catalogue immense, mais un avantage concurrentiel à entretenir
Temps de lecture estimé : environ 5 min
Netflix : un catalogue immense, mais un avantage concurrentiel à entretenir
Netflix possède-t-il un véritable moat, cet avantage concurrentiel capable de protéger durablement ses profits ? Le nombre de séries donne une indication sur l’étendue de l’offre. Pour l’investisseur de moyen et long terme, le véritable test est la capacité à fidéliser les abonnés et à transformer les dépenses de contenus en trésorerie durable.
Plus de séries ne signifie pas automatiquement plus de qualité
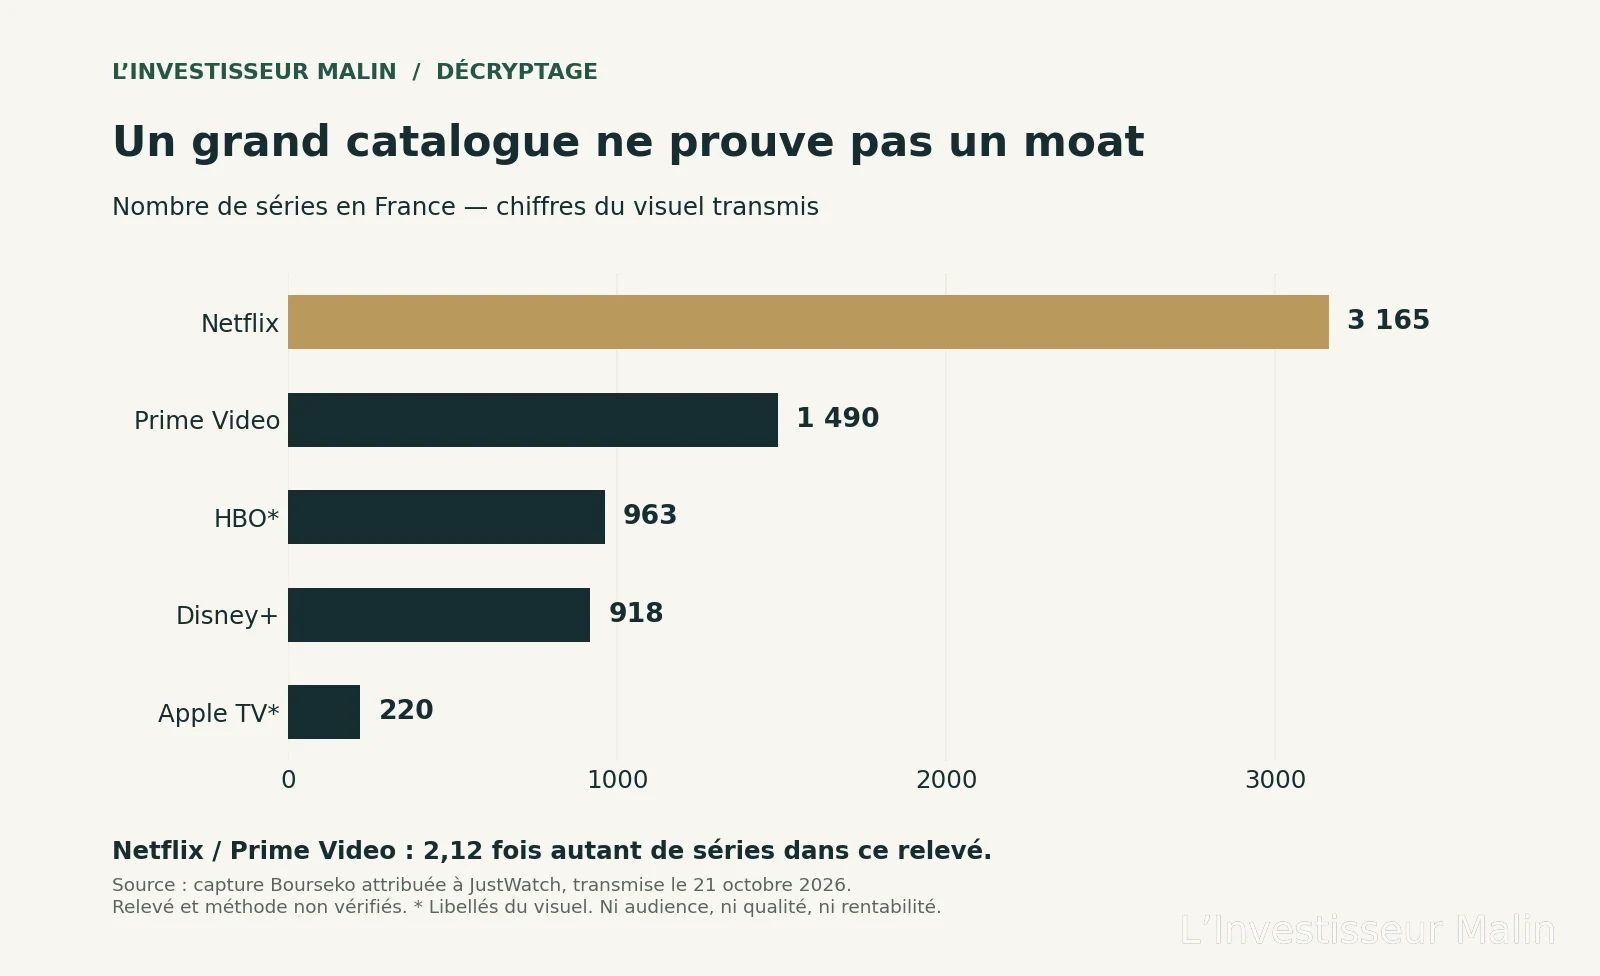
(Données reproduites depuis la capture Bourseko attribuée à JustWatch. La date du relevé, sa méthode et ces décomptes n’ont pas pu être confirmés indépendamment. Les noms HBO et Apple TV reprennent les libellés de la capture. Il ne s’agit pas de parts de marché.)
Ce classement ne dit rien des audiences, de la satisfaction, des coûts ou de la rentabilité. Il ne permet donc de démontrer ni une supériorité qualitative de Netflix, ni l’inverse. Dire que son catalogue est moins bon exigerait des critères explicites et des données comparables.
À mes yeux, la diversité peut être utile si elle évite à un foyer de résilier lorsqu’une série se termine. Mais un catalogue pléthorique peut aussi immobiliser beaucoup d’argent sans susciter d’usage. La bonne question est : quelle valeur chaque euro investi dans les contenus produit-il pour les abonnés et les actionnaires ?
Ce que disent les derniers résultats
La publication du 20 octobre 2026 porte sur le troisième trimestre. Le chiffre d’affaires atteint 12,874 milliards de dollars, en hausse de 11,8 % sur un an. La marge opérationnelle monte à 34,6 %, contre 28,2 % un an auparavant ; Netflix précise que son dépassement des prévisions bénéficie principalement du calendrier des dépenses. Le flux de trésorerie disponible atteint 2,884 milliards de dollars. [1]
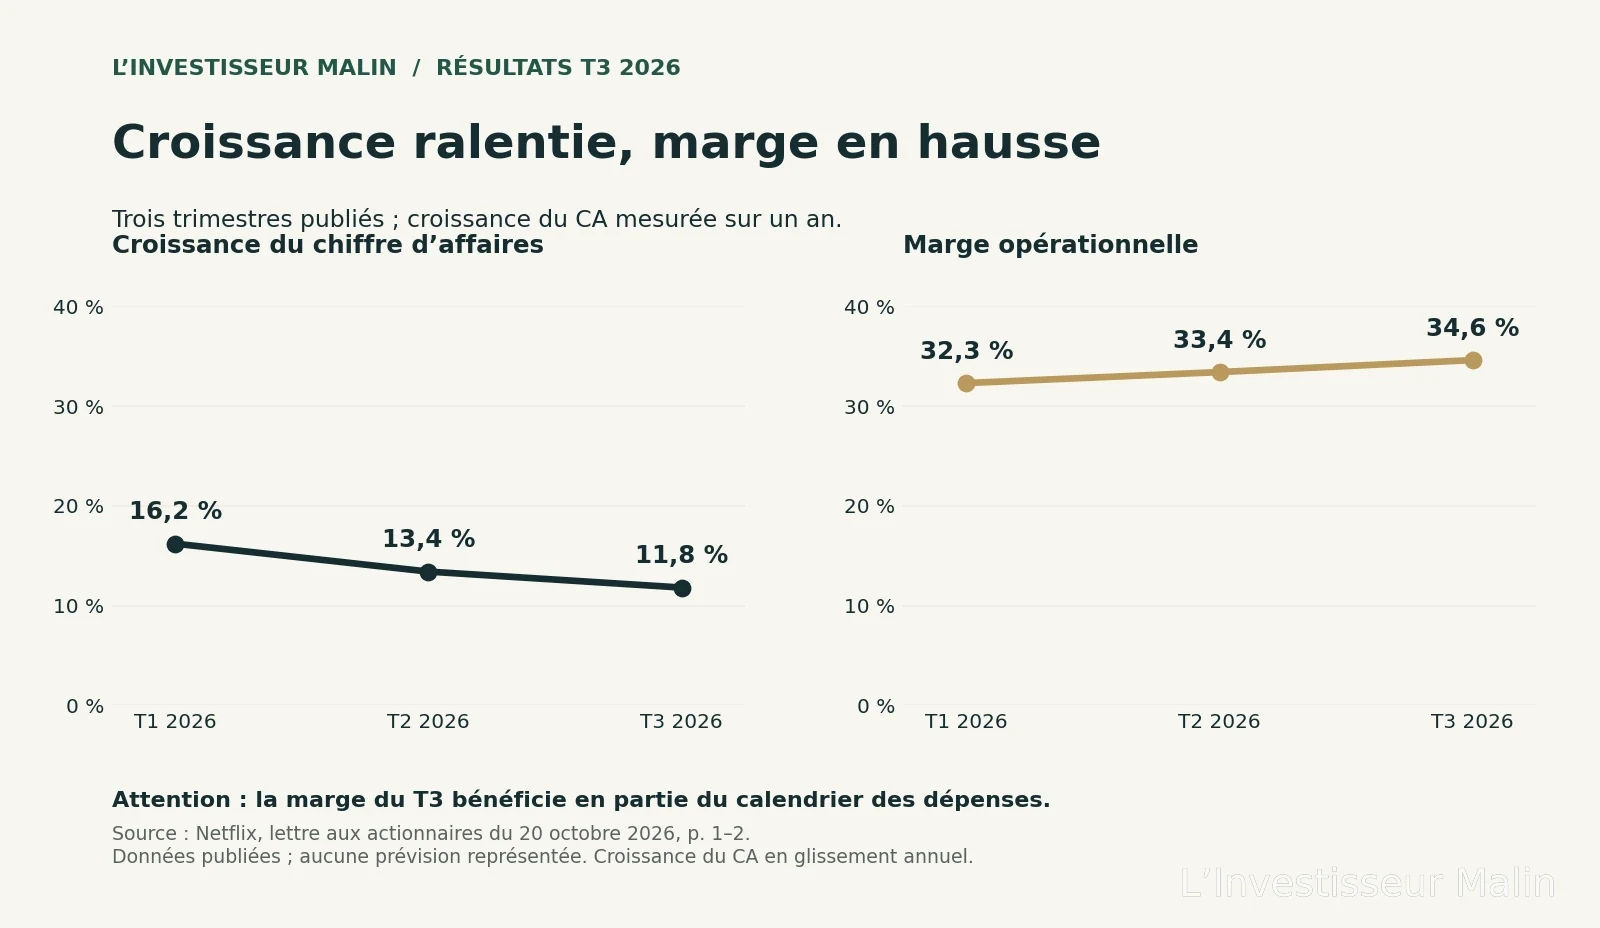
La croissance décélère, tandis que la rentabilité progresse. Je ne prolongerais donc pas mécaniquement la marge du trimestre sur plusieurs années. Un décalage de dépenses n’a pas la même valeur qu’un gain d’efficacité durable.
Pour 2026, la direction prévoit 51,1 milliards de dollars de revenus et 31,5 % de marge opérationnelle. Elle ramène ses attentes publicitaires de quelque 3 à 2,7 milliards et son FCF attendu de 12,5 à environ 12 milliards. Ces prévisions ne sont pas des résultats acquis. [1]
Mon interprétation du moat : l’échelle, davantage que le verrouillage
L’échelle et la distribution constituent, selon moi, le meilleur argument. Un contenu exploitable dans plusieurs pays peut répartir ses coûts sur une audience plus large. Mais les droits, la localisation et le marketing coûtent aussi de l’argent : l’échelle crée une possibilité d’avantage économique, pas une rentabilité garantie pour chaque production.
La marque et l’habitude peuvent soutenir la fidélité. Être le premier service auquel pense un foyer est précieux. Le véritable pouvoir de fixation des prix se mesure toutefois après une hausse : l’entreprise conserve-t-elle ses clients, leur usage et leur satisfaction ? Une hausse de tarif isolée ne suffit pas à prouver le pricing power.
La découverte des programmes peut rendre le catalogue plus utile. Une bonne recommandation réduit le temps passé à chercher. Je ne considère cependant pas un algorithme comme une barrière infranchissable : il faut vérifier que cet avantage se traduit dans la rétention et les résultats.
Les coûts de changement restent faibles. Un abonné peut résilier puis revenir. Les exclusivités peuvent attirer, mais leurs effets doivent être renouvelés. Le moat ressemble donc davantage à une capacité à rester indispensable qu’à un verrou technique empêchant de partir.
Ce point compte beaucoup dans mon approche : je privilégie les entreprises dont l’avantage résiste au temps. Pour Netflix, je veux vérifier que le catalogue construit une préférence durable, au-delà d’une succession de succès temporaires.
La qualité des contenus se juge aussi à leur efficacité économique
Netflix indique plus de 97 milliards d’heures visionnées au premier semestre 2026. Son rapport distingue quantité, qualité d’expérience et variété. Il montre aussi que le retour d’une série peut relancer l’audience de ses saisons précédentes. [2]
J’y vois une piste intéressante : un catalogue peut conserver de la valeur après la nouveauté. Mais les heures totales doivent être rapprochées du nombre de membres et des dépenses. Davantage d’abonnés peut faire monter l’audience globale sans améliorer l’usage par abonné. Et une audience élevée n’assure pas une bonne rentabilité si les droits deviennent trop chers.
Le cash mérite la même rigueur. Les dépenses de contenus et leur amortissement comptable ne suivent pas nécessairement le même calendrier. J’examinerais donc plusieurs exercices de FCF, les engagements de contenus et les éventuels éléments exceptionnels avant de retenir un niveau de trésorerie « normal ».
Ce que je surveillerais avant d’investir
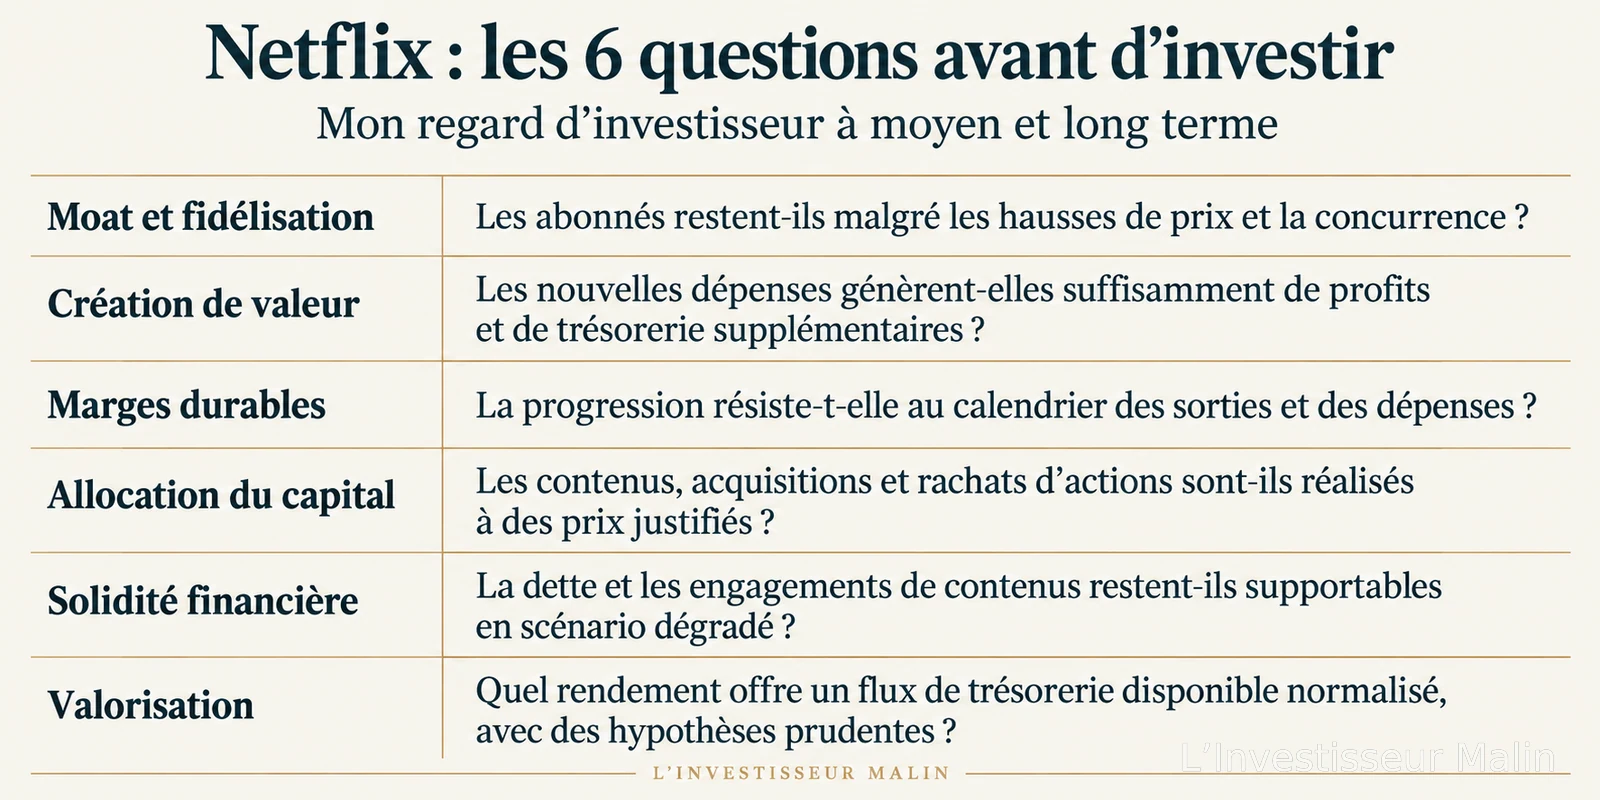
Je n’attribue pas de note chiffrée ni de valeur intrinsèque à partir de ce seul décryptage : cela demanderait notamment une analyse pluriannuelle du capital investi, de la trésorerie et une valorisation au cours vérifié.
Mon regard d’investisseur
Je retiens une entreprise dont la capacité bénéficiaire mérite l’attention, mais dont la protection concurrentielle doit être continuellement entretenue. La taille du catalogue est un atout possible ; elle n’est ni une preuve de qualité, ni un argument d’achat suffisant.
Netflix mérite d’être étudié comme candidat à un investissement de qualité. Pour passer à l’achat, je voudrais démontrer la durabilité de son avantage puis obtenir un prix laissant une marge de sécurité. Une belle entreprise peut rester un mauvais investissement si l’on paie trop cher sa croissance future.
Sources et méthode
- Netflix : lettre aux actionnaires, T3 2026, 20 octobre 2026, p. 1–2 et 5 ; version déposée à la SEC. Chiffres publiés et prévisions de la direction distingués dans le texte.
- Netflix : What We Watched, premier semestre 2026, 16 juillet 2026. Données déclarées par l’entreprise.
Les appréciations du moat et de la qualité de l’entreprise expriment une analyse personnelle. Cet article n’établit pas de recommandation d’achat ni d’objectif de cours.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…