EssilorLuxottica : +12 % en Bourse
Temps de lecture estimé : environ 9 min
EssilorLuxottica : +12 % en Bourse, mais est-ce vraiment une bonne affaire ?
Décryptages | 22 octobre 2026 | Temps de lecture : 7 minutes
Après une correction boursière spectaculaire, EssilorLuxottica rebondit fortement à la suite de ses résultats du troisième trimestre 2026. Certains y voient le retour d'une valeur incontournable. D'autres considèrent que l'action reste beaucoup trop chère. Entre qualité exceptionnelle, intelligence artificielle et valorisation exigeante, que faut-il réellement penser de ce géant mondial de l'optique ?
1. Un rebond spectaculaire qui mérite d'être relativisé
Le 21 octobre 2026, EssilorLuxottica s'est envolé de plus de 12 % en Bourse, après la publication de son chiffre d'affaires trimestriel.
Une hausse impressionnante, mais qui intervient après une correction majeure : le titre avait perdu près de la moitié de sa valeur depuis ses sommets.
Cette réaction soulève une question fondamentale : une action qui a perdu 50 % de sa valeur est-elle nécessairement devenue bon marché ?
Absolument pas.
Prenons un exemple simple : une action qui passe de 300 € à 150 € perd 50 %. Pour retrouver son ancien sommet, elle doit ensuite progresser de 100 %.
Mais surtout, son ancien cours ne constitue pas une preuve de sa valeur intrinsèque.
Si le marché avait initialement payé trop cher les perspectives de croissance, une chute de 50 % peut simplement représenter un retour vers une valorisation plus raisonnable.
C'est une distinction essentielle pour l'investisseur de long terme : le prix d'hier ne justifie jamais celui de demain.
2. Les résultats sont bons. C'est incontestable.
Avant de parler de surévaluation, regardons ce que l'entreprise a réellement publié le 20 octobre.
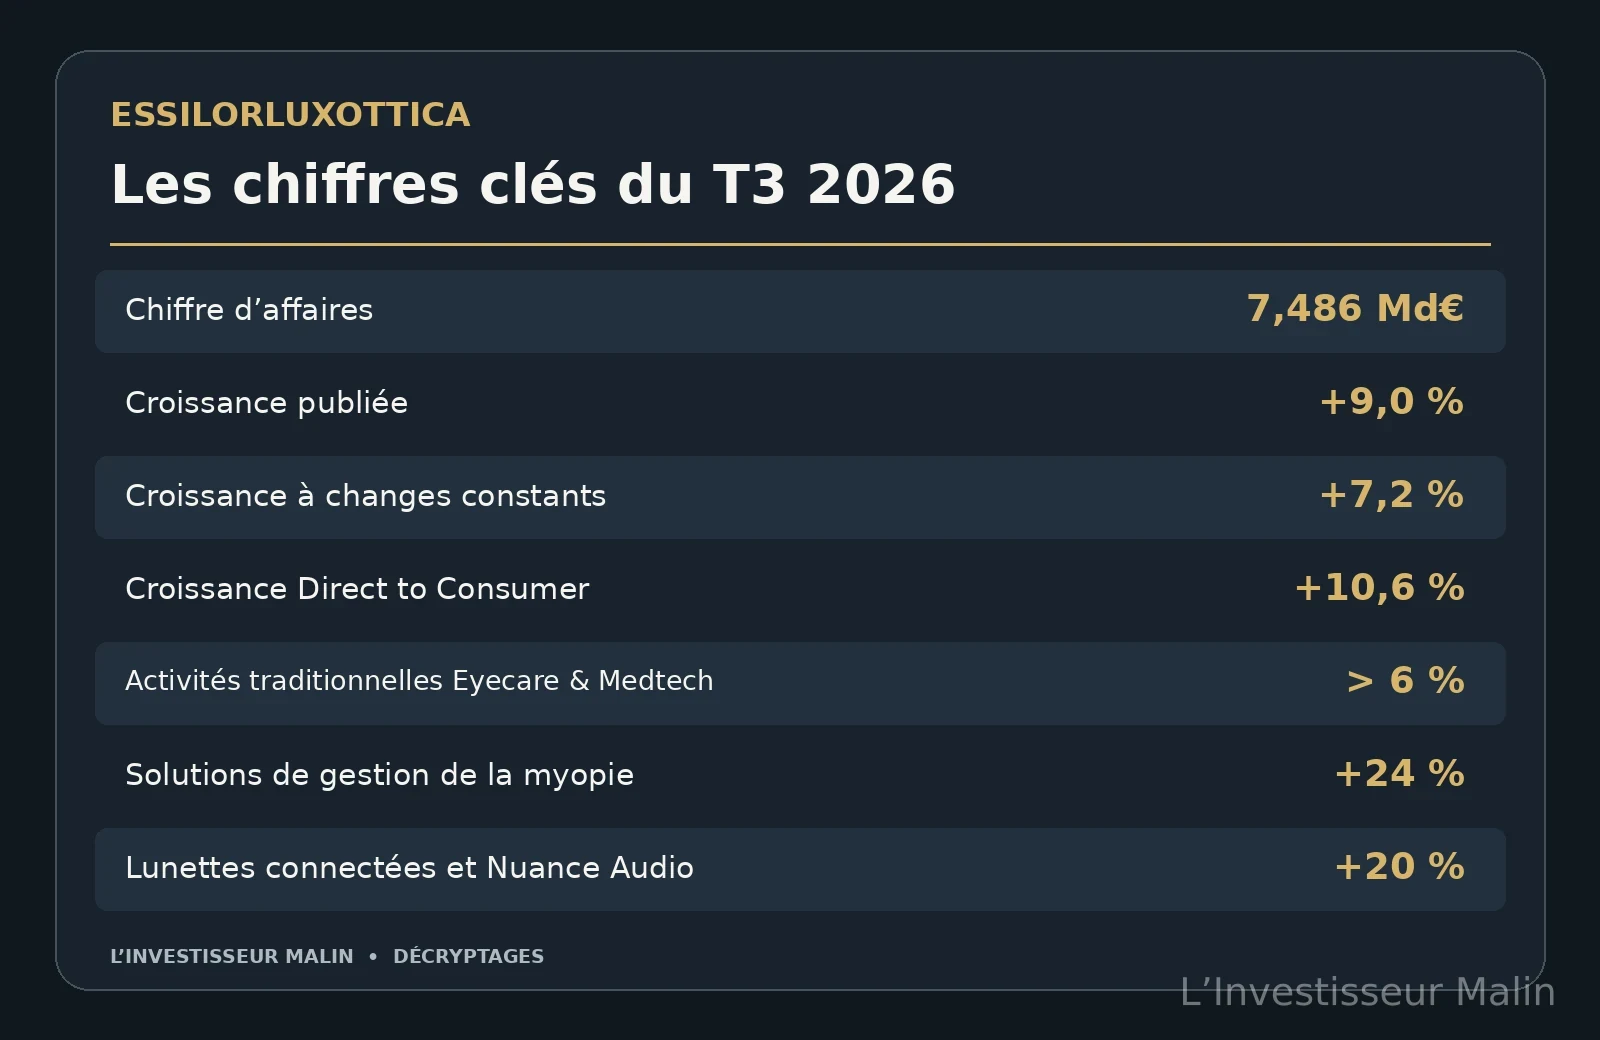
Le chiffre d'affaires trimestriel dépasse également les attentes du consensus Visible Alpha, établies autour de 7,36 milliards d'euros.
Ce ne sont pas les résultats d'une entreprise en difficulté.
EssilorLuxottica continue de démontrer sa capacité à développer ses activités traditionnelles, à bénéficier de sa puissance commerciale et à investir dans de nouveaux marchés.
Son modèle est particulièrement intéressant : le groupe combine fabrication de verres, marques de lunettes, distribution et innovation dans la santé visuelle.
Cette intégration verticale constitue une véritable barrière concurrentielle.
Ma première conclusion : le problème éventuel d'EssilorLuxottica n'est pas la qualité de son entreprise. C'est le prix que l'investisseur accepte de payer pour cette qualité.
3. Un PER de 31 : trop cher pour une entreprise industrielle ?
Le débat devient particulièrement intéressant lorsqu'on aborde la valorisation.
Le texte à l'origine de ce décryptage évoque un PER de 31 fois les bénéfices. Ce chiffre doit être confirmé selon la date du cours, les bénéfices retenus et le caractère historique ou prévisionnel du ratio.
Mais prenons 31 comme hypothèse de travail.
Cela signifie qu'un investisseur accepte de payer 31 € pour chaque euro de bénéfice annuel.
À bénéfices constants, cela correspond à un rendement bénéficiaire théorique d'environ 3,23 %.
Ce rendement n'est ni un dividende ni un rendement garanti. Il donne simplement une première indication du prix payé pour les profits.
À ce niveau de valorisation, le marché anticipe une entreprise capable de maintenir des avantages concurrentiels importants et de développer durablement ses bénéfices.
Et c'est là que se situe le véritable risque.
Une entreprise peut continuer de croître tout en voyant son cours de Bourse stagner ou reculer si les investisseurs décident de lui attribuer un multiple moins généreux.
Illustrons ce mécanisme.
Supposons que les bénéfices par action augmentent de 8 % par an pendant cinq ans.
Au bout de cinq ans, ils auraient progressé d'environ 47 %.
Mais si, simultanément, le PER passe de 31 à 22, le cours théorique ne progresserait que d'environ 4 %, hors dividendes.
Cinq années de croissance des bénéfices pourraient donc produire une performance boursière presque nulle.
C'est ce que j'appelle le risque de compression des multiples : payer trop cher une excellente entreprise et attendre des années que ses fondamentaux rattrapent son prix.
À l'inverse, il serait excessif d'affirmer qu'aucune entreprise industrielle ne mérite un PER de 31. Tout dépend de la croissance future, de la rentabilité du capital, de la génération de trésorerie et de la durabilité des avantages concurrentiels.
4. Les Ray-Ban Meta : révolution industrielle ou enthousiasme excessif ?
Impossible d'analyser EssilorLuxottica sans évoquer les lunettes connectées développées avec Meta.
Ces produits sont intéressants parce qu'ils pourraient transformer progressivement les lunettes en véritables interfaces numériques.
Photographie, assistance vocale, traduction, reconnaissance visuelle : les possibilités sont importantes.
Mais il faut distinguer le potentiel technologique de la contribution économique réelle.
Au troisième trimestre 2026, les activités wearables, comprenant les lunettes connectées et Nuance Audio, ont généré 486 millions d'euros de chiffre d'affaires.
Cela représente environ 6,5 % du chiffre d'affaires trimestriel du groupe.
Leur croissance atteint 20 % sur un an, contre un rythme proche de 100 % au trimestre précédent.
Ce ralentissement s'explique notamment par une base de comparaison devenue plus exigeante.
Il serait donc prématuré de conclure à un essoufflement structurel. Mais il serait tout aussi imprudent d'extrapoler les taux de croissance extraordinaires des premiers trimestres sur dix années.
Surtout, nous ne disposons pas encore d'une visibilité suffisante sur la rentabilité autonome de cette activité.
Combien ces lunettes rapportent-elles réellement après les coûts de développement, de production, de commercialisation et les investissements nécessaires ?
Sans cette information, il est difficile de justifier une prime de valorisation importante uniquement grâce à l'intelligence artificielle.
5. Et si les géants technologiques devenaient les principaux concurrents ?
C'est probablement l'un des risques les plus intéressants à analyser.
Aujourd'hui, EssilorLuxottica bénéficie d'une collaboration stratégique avec Meta.
Mais l'industrie des lunettes intelligentes pourrait attirer d'autres géants technologiques.
Google prépare notamment des lunettes intégrant son intelligence artificielle Gemini.
Demain, plusieurs écosystèmes technologiques pourraient chercher à contrôler l'interface entre l'utilisateur et son environnement.
Pour autant, considérer qu'EssilorLuxottica serait condamné parce qu'il ne maîtrise pas les grands modèles d'intelligence artificielle serait une erreur.
Le groupe possède des compétences que les entreprises technologiques ne peuvent pas nécessairement reproduire rapidement : conception optique, adaptation des verres correcteurs, fabrication industrielle, marques reconnues et réseaux de distribution.
La question n'est donc pas simplement de savoir qui développera la meilleure intelligence artificielle.
Elle est de déterminer qui captera la valeur économique créée par les lunettes connectées.
Le fabricant des montures ? Le fournisseur des verres ? Le développeur du logiciel ? Le propriétaire de l'écosystème numérique ?
Ou une combinaison de ces acteurs ?
Pour l'instant, la réponse reste incertaine.
Cette incertitude devrait inciter à la prudence lorsqu'on valorise les profits futurs de cette activité.
6. Le véritable atout d'EssilorLuxottica est peut-être ailleurs
À force de parler d'intelligence artificielle, on finirait presque par oublier le métier historique du groupe.
Et pourtant, ses activités traditionnelles restent particulièrement solides.
La santé visuelle bénéficie de tendances structurelles favorables : vieillissement démographique, besoins croissants en correction optique et développement des solutions de prise en charge de la myopie.
Le portefeuille de gestion de la myopie affiche notamment une croissance de 24 % au troisième trimestre.
Ces activités possèdent un avantage important : elles répondent à des besoins médicaux et fonctionnels relativement durables, moins dépendants des modes technologiques.
C'est précisément le type de caractéristique que je recherche dans une entreprise destinée à être conservée pendant quinze ou vingt ans.
EssilorLuxottica ne doit donc pas être considérée uniquement comme une entreprise industrielle traditionnelle, ni uniquement comme un pari sur les lunettes intelligentes.
C'est un groupe qui associe santé visuelle, marques mondiales, distribution et innovation technologique.
Cette diversification peut justifier une prime par rapport à certaines entreprises industrielles classiques.
Mais elle ne justifie pas n'importe quel prix.
7. Le piège psychologique : confondre rebond et opportunité
Un rebond de 12 % attire naturellement l'attention.
Il déclenche souvent deux réactions : le soulagement chez les actionnaires déjà présents et la peur de manquer une opportunité chez ceux qui hésitaient à acheter.
Mais le marché ne récompense pas nécessairement ceux qui achètent après une forte hausse.
Il récompense, sur le long terme, ceux qui acquièrent des actifs à un prix raisonnable au regard des flux de trésorerie qu'ils généreront.
Dans le cas d'EssilorLuxottica, plusieurs questions doivent donc être posées :
Quelle croissance des bénéfices le cours actuel intègre-t-il déjà ?
Les lunettes connectées amélioreront-elles réellement les marges ?
La concurrence technologique pourrait-elle réduire les profits futurs ?
Quel rendement de trésorerie disponible l'action offre-t-elle ?
Quelle marge de sécurité reste-t-il si les anticipations sont trop optimistes ?
Tant que ces questions ne sont pas suffisamment documentées, une hausse spectaculaire du cours ne constitue pas, à elle seule, un signal d'achat.
8. Mon regard d'investisseur de long terme
EssilorLuxottica présente plusieurs qualités que j'apprécie : une position concurrentielle forte, des marques puissantes, une présence internationale et des marchés structurellement porteurs.
Je ne partage donc pas l'idée selon laquelle il s'agirait d'une entreprise industrielle ordinaire, condamnée à une croissance faible.
En revanche, je partage pleinement la nécessité de rester exigeant sur la valorisation.
À un PER hypothétique de 31, je voudrais disposer d'arguments particulièrement solides concernant la croissance future des bénéfices, la rentabilité du capital investi et la génération de free cash-flow.
Le potentiel des lunettes connectées représente une option de croissance intéressante, mais je refuse de le valoriser comme un succès économique déjà acquis.
Et surtout, je ne considère jamais une correction boursière comme une preuve de sous-évaluation.
Mon verdict : une entreprise de grande qualité, mais pas une opportunité démontrée au seul motif qu'elle a fortement corrigé.
Je préfère manquer une hausse spectaculaire plutôt que d'acheter une entreprise sans marge de sécurité suffisante.
Ce n'est pas une recommandation de vente. C'est une discipline d'investissement.
Car en Bourse, la question n'est pas uniquement de trouver de bonnes entreprises.
C'est de trouver de bonnes entreprises à des prix qui permettent encore d'espérer un rendement satisfaisant.
Ce qu'il faut retenir
Qualité de l'entreprise : élevée, grâce à son intégration verticale, ses marques et son positionnement dans la santé visuelle.
Croissance : toujours solide au troisième trimestre 2026, notamment dans les activités traditionnelles.
Intelligence artificielle : véritable opportunité stratégique, mais rentabilité et concurrence encore incertaines.
Valorisation : potentiellement exigeante ; le PER de 31 cité dans le débat doit être vérifié et complété par une analyse des flux de trésorerie.
Positionnement : une entreprise à étudier sérieusement, sans confondre forte correction et marge de sécurité.
L'Investisseur Malin — Comprendre avant d'investir.
Cet article constitue une analyse pédagogique et une opinion personnelle, non un conseil en investissement individualisé.
Sources
EssilorLuxottica : Communiqué officiel, chiffre d'affaires du T3 2026, publié le 20 octobre 2026.
EssilorLuxottica : Publications financières et rapport semestriel 2026.
Reuters : Résultats trimestriels, croissance des lunettes connectées et réaction boursière, 20 et 21 octobre 2026.
Euronext : Informations financières et dépêches Reuters du 21 octobre 2026.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…