Des dividendes à la croissance
Temps de lecture estimé : environ 7 min
Pourquoi ma façon d’investir a évolué ?
Il y a environ trois ans, lorsque j’ai commencé à me passionner pour la finance et l’investissement en Bourse, j’étais particulièrement attiré par les entreprises qui distribuaient des dividendes.
L’idée me plaisait : acheter des actions, recevoir régulièrement de l’argent et réinvestir ces revenus pour faire grandir mon portefeuille. Le dividende avait quelque chose de concret et de rassurant. Je voyais directement le résultat de mon investissement sur mon compte.
Depuis, mon approche a évolué. Je privilégie davantage les entreprises capables de faire progresser durablement leurs bénéfices et leur trésorerie, en réinvestissant intelligemment dans leur développement.
Je n’ai pas abandonné les dividendes. Mais ils ne sont plus le point de départ de mes décisions.
1. La fiscalité réduit ce que je peux réellement réinvestir
Le premier élément qui m’a fait réfléchir est la fiscalité des dividendes sur un compte-titres ordinaire, en dehors du PEA.
En France, le prélèvement forfaitaire unique applicable aux dividendes est, dans le cas général, de 31,4 % depuis le 1er janvier 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Une option pour le barème progressif existe et peut être plus favorable selon la situation du foyer.
Prenons un exemple simple, sans retenue étrangère ni contribution supplémentaire : sur 100 € de dividendes bruts, il reste 68,60 € à réinvestir après application de ce PFU.
Lorsque mon objectif est de construire un capital sur quinze à vingt ans, cette différence compte. Recevoir un revenu dont je n’ai pas besoin immédiatement, en payer la fiscalité puis réinvestir le solde me paraît moins intéressant qu’auparavant.
Cela ne rend pas les entreprises sans dividende automatiquement supérieures. Mais cela m’incite à regarder la performance après impôts, plutôt que le seul rendement affiché.
2. Les dividendes étrangers ajoutent des démarches et parfois un décalage de trésorerie
Les dividendes américains illustrent bien cette difficulté.
Pour un résident fiscal français, les dividendes ordinaires d’actions américaines peuvent généralement subir une retenue à la source de 15 %, lorsque les conditions conventionnelles et les formalités requises sont remplies. Ils doivent également être déclarés en France. La convention fiscale prévoit un crédit d’impôt destiné à atténuer la double imposition, dans les limites applicables.
Il serait donc inexact de simplement additionner la retenue américaine et la fiscalité française comme si aucun mécanisme correcteur n’existait.
Mais il serait également trop simpliste d’affirmer que tout est automatiquement et intégralement remboursé.
Selon l’intermédiaire et les prélèvements effectués, je peux subir un décalage entre les sommes prélevées au moment du versement et leur régularisation après la déclaration annuelle. Le crédit d’impôt reste soumis à ses règles et à ses plafonds.
À cela s’ajoute le suivi des montants bruts, des retenues étrangères et des informations à reporter dans la déclaration, notamment l’annexe 2047 lorsque celle-ci est requise. L’administration rappelle que les revenus étrangers doivent être déclarés et que les conventions organisent les mécanismes de réduction de la double imposition.
Ce n’est pas insurmontable. Mais c’est une contrainte supplémentaire, surtout lorsque l’objectif est de réinvestir ces revenus pendant de nombreuses années.
3. Le dividende n’est pas un enrichissement automatique
J’ai aussi appris à regarder autrement l’argent qui arrive sur mon compte.
Lorsqu’une entreprise distribue un dividende, cet argent quitte sa trésorerie. Au détachement, le cours de référence de l’action est ajusté à la baisse du montant distribué, toutes choses égales par ailleurs. Les mouvements du marché peuvent ensuite masquer cet ajustement.
Exemple théorique, avant fiscalité :
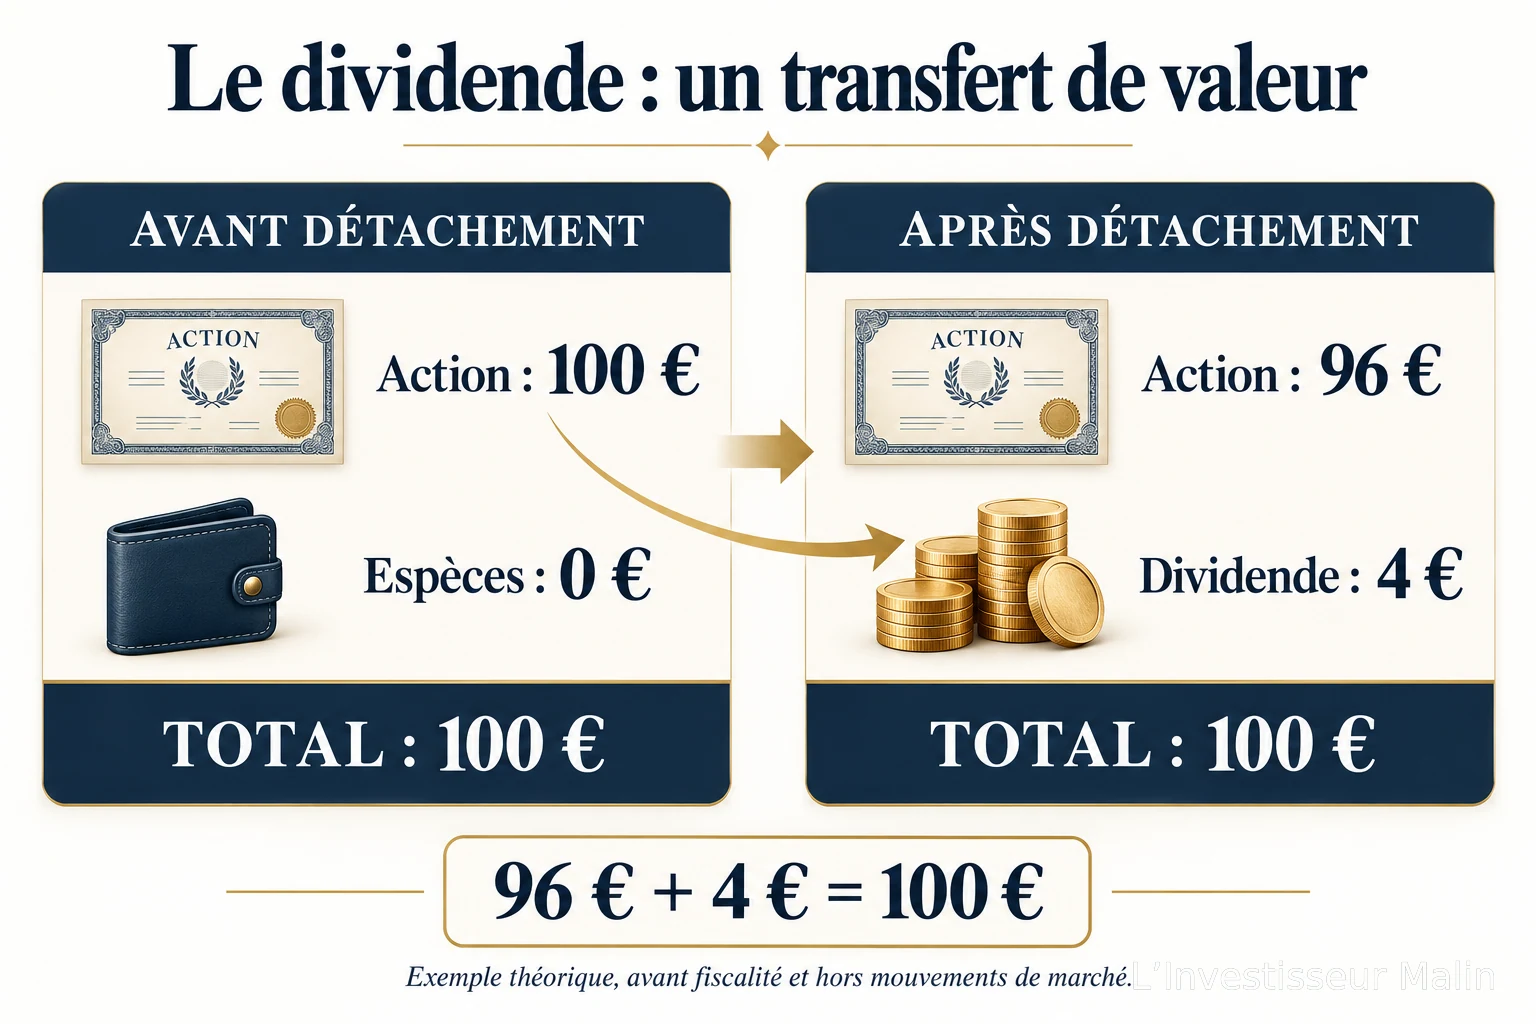
Je possède davantage de liquidités, mais une action dont la valeur a été ajustée. Le versement, à lui seul, n’a pas créé de richesse supplémentaire.
Ce qui m’intéresse désormais davantage, c’est la performance totale : l’évolution de la valeur de mon investissement, les dividendes reçus et la fiscalité supportée.
Un rendement élevé ne suffit donc pas à faire un bon placement. Il peut aussi résulter d’une forte baisse du cours, liée à des difficultés de l’entreprise.
4. Je préfère parfois que l’entreprise conserve son argent
Une entreprise peut utiliser sa trésorerie pour investir dans ses équipements, développer de nouveaux produits, financer sa recherche, réaliser des acquisitions, rembourser sa dette ou rémunérer ses actionnaires.
Distribuer un dividende réduit, toutes choses égales par ailleurs, les ressources disponibles pour les autres usages. Mais cela ne signifie pas qu’une entreprise qui verse un dividende sacrifie nécessairement ses investissements : certaines génèrent suffisamment de trésorerie pour financer les deux.
Ma question est donc devenue :
Quel usage de cet argent peut créer le plus de valeur par action sur le long terme ?
Si une entreprise dispose d’opportunités de réinvestissement à forte rentabilité, je préfère souvent qu’elle les finance plutôt qu’elle me distribue cet argent.
En revanche, conserver la trésorerie n’est pas une qualité en soi. Des acquisitions trop chères, des investissements peu rentables ou des dépenses mal maîtrisées peuvent détruire de la valeur.
Je ne recherche donc pas simplement des entreprises qui investissent beaucoup. Je recherche celles qui investissent bien, avec une rentabilité du capital supérieure à son coût.
5. Mon horizon favorise la capitalisation
Mon objectif actuel est de construire progressivement un patrimoine financier sur quinze à vingt ans, voire davantage.
Dans cette phase, je privilégie la capacité d’une entreprise à faire grandir durablement ses bénéfices et son flux de trésorerie disponible par action.
Sur un compte-titres, une plus-value latente n’est généralement pas imposée tant que les titres ne sont pas vendus. Les plus-values réalisées restent, elles, imposables selon les règles applicables. Ce décalage fiscal peut favoriser la capitalisation, sans garantir une meilleure performance.
Dans le PEA, le raisonnement est différent : les dividendes conservés dans le plan peuvent être réinvestis sans taxation française à chaque versement. Après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux applicables. Des retenues étrangères peuvent néanmoins subsister.
Mon regard sur un dividende dépend donc aussi de l’enveloppe dans laquelle je détiens l’action.
6. La croissance ne justifie pas n’importe quel prix
Cette évolution comporte un piège : croire qu’une entreprise en croissance constitue forcément un meilleur investissement.
Ce n’est pas le cas.
Une excellente entreprise peut être achetée trop cher. Si son cours suppose déjà des années de croissance exceptionnelle, une simple déception peut provoquer une forte baisse.
À l’inverse, une entreprise mature, achetée à un prix raisonnable et distribuant un dividende soutenable, peut offrir un placement intéressant.
Par ailleurs, croissance et dividendes ne sont pas incompatibles. Une même société peut développer son activité tout en redistribuant une partie de ses bénéfices. Je cherche donc à distinguer la qualité de l’entreprise de l’attractivité de son prix d’achat.
Ce que je recherche aujourd’hui
Je regarde désormais en priorité l’avantage concurrentiel, les perspectives du marché, la rentabilité du capital investi, la solidité financière et la qualité de l’allocation du capital.
Puis je me demande si le prix demandé laisse espérer un rendement satisfaisant, compte tenu des risques.
Le dividende reste un élément de l’analyse. Il n’en est plus le moteur.
Je suis passé de la recherche d’un revenu immédiat à la recherche d’une création de valeur durable.
Cette approche correspond davantage à mon horizon et à mes objectifs actuels. Elle pourra encore évoluer lorsque j’aurai besoin de tirer des revenus de mon patrimoine.
Aujourd’hui, je préfère posséder une entreprise capable de faire fructifier intelligemment son capital, qu’elle me verse un dividende ou non.
Cet article présente mon cheminement personnel et ne constitue pas un conseil en investissement. Les actions comportent un risque de perte en capital. Les éléments fiscaux ont été vérifiés au 20 octobre 2026 et dépendent de la situation de chaque investisseur.
Information générale, sans recommandation personnalisée. Le capital investi peut être perdu.
Chargement des échanges…